Чтобы закрыть долги, мы заложили машину. Это было лучшее решение — и вот почему
История о том, как объединение нескольких кредитов в один под залог машины помогло снизить финансовую нагрузку и вернуть контроль над бюджетом.
Коротко
- Кредит под залог может снизить платёж и ставку
- Важно проверить условия договора на скрытые платежи
- Рефинансирование объединяет несколько кредитов в один платёж
- Специалисты «Равно» помогут выбрать выгодный вариант
Или спросите специалиста — бесплатно
— Вам отказали, — пронеслось в голове, пока я разглядывал стопку писем из банков. Кредиты росли, а я не видел выхода. Каждый месяц нужно отдавать почти половину дохода — и это съедало всё, не оставляя запаса.
Сначала я думал, что смогу разобраться сам. Перераспределял бюджет: отказывался от лишних трат, искал, где можно сэкономить. Читал в интернете про рефинансирование, про кредиты под залог. Но чем больше читал, тем больше запутывался. Разные сайты говорили противоположное: где‑то писали, что залог — это спасение, где‑то — что ловушка.
— Может, лучше вообще не брать новый кредит? — думал я. — Но и оставлять всё как есть было нельзя.
Пытался посчитать, сколько в итоге придётся заплатить. Открывал кредитные калькуляторы, вводил цифры — и каждый раз получал разные результаты. Понял, что ставка в рекламе — это не всё, что я заплачу. А я как раз не разглядел скрытые комиссии и дополнительные услуги.
В какой‑то момент стало казаться, что выхода нет. Каждый пропущенный платёж — это просрочка, а каждая просрочка — удар по кредитной истории. Я боялся, что потеряю машину, что банки окончательно откажут в помощи.
— Что делать? — спрашивал я себя, сидя на кухне и глядя на телефон экраном вниз. — Как выбраться из этой ямы?
Что такое ПДН и почему это важно
С апреля 2026 года банки при расчёте ПДН (показателя долговой нагрузки) принимают выписки по счёту о зарплате, пенсии и соцвыплатах; другие поступления требуют дополнительного подтверждения.
ПДН — это доля ежемесячного дохода, которая уходит на платежи по всем кредитам и займам. Банк считает его по методике ЦБ, учитывая подтверждённый доход и все обязательства. Из‑за этого цифра банка может отличаться от вашего самостоятельного расчёта. Например, при доходе и платежах определённого размера ПДН может оказаться в зоне повышенного риска для банка, и он может предложить менее выгодные условия.
Как мы помогли Алексею
Дальше рассказываем мы — специалисты «Равно», к которым обратился Алексей. Мы внимательно выслушали его историю. Ситуация типичная: с апреля 2026 года банки при расчёте ПДН принимают выписки по счёту о зарплате, пенсии и соцвыплатах; другие поступления требуют дополнительного подтверждения.
Мы проверили кредитную историю Алексея, посчитали его ПДН. Выяснили, какая часть дохода уходит на платежи по всем кредитам. Мы объяснили, когда залог — оправданный шаг, а когда — ловушка. При правильном подходе кредит под залог может стать выходом из сложной ситуации, но важно учитывать все нюансы.
Условия кредитов под залог бывают разными — и это существенно влияет на итоговую сумму выплат. Условия зависят от банка и состояния автомобиля. Если вы берёте кредит на крупную сумму, разница в ставке даже в 2 % может добавить к переплате десятки тысяч рублей за весь срок.
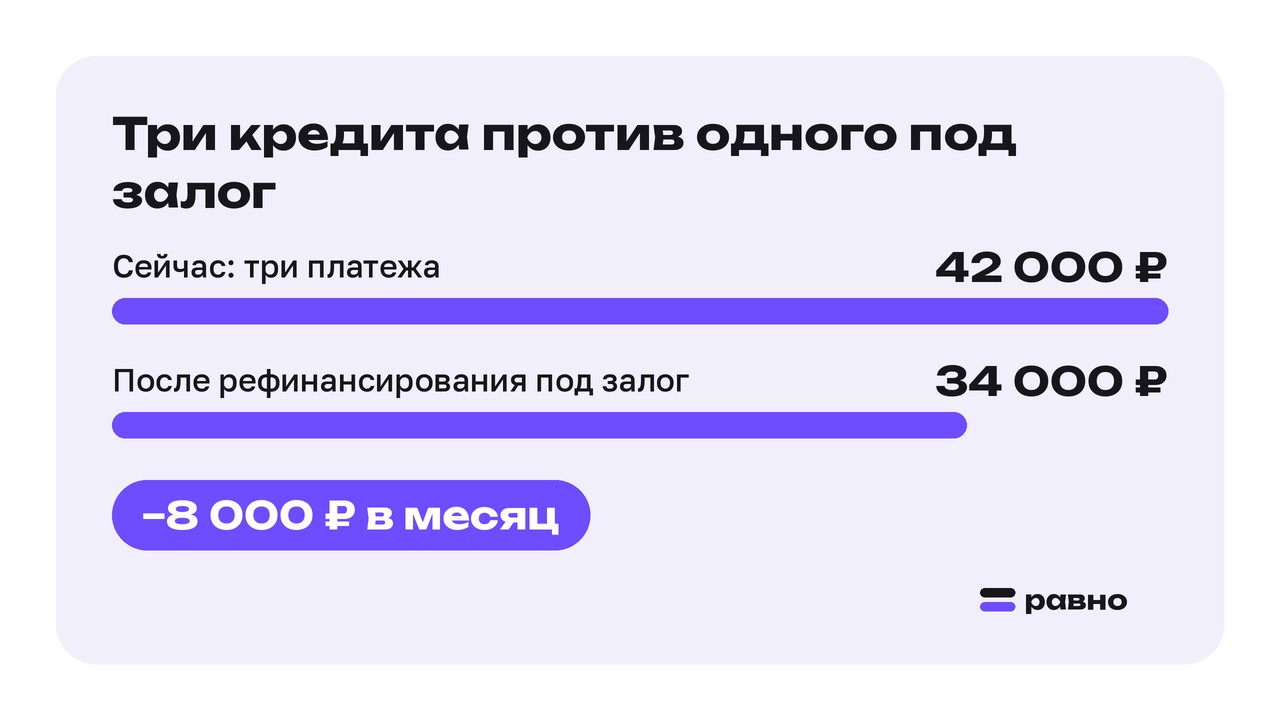
Мы разобрали с Алексеем условия договора: где можно сэкономить, на что обратить внимание при подписании. Посчитали детально: сейчас Алексей отдавал почти весь доход по трём кредитам. После рефинансирования под залог платёж снизился — появилась возможность планировать расходы.
Вот как это выглядит в цифрах:
- Сейчас: три платежа — почти весь доход в месяц.
- После рефинансирования под залог: один платёж — меньше, чем суммарно по трём кредитам.
- Разница: освободившиеся деньги для планирования бюджета.
Мы также показали, как меняется ситуация при учёте страховки. Допустим, при кредите в 400 000 ₽ страховка обойдётся в 20 000 ₽ в год (это условный пример для понимания). Если она обязательна и включена в условия, это увеличит общую стоимость кредита. При отказе от страховки банк вправе поднять ставку до уровня для кредитов без страховки — если это прописано в договоре. Поэтому важно заранее просчитать, что выгоднее: платить за страховку или согласиться на более высокую ставку.
В жизни это выглядит так: менеджер банка может акцентировать внимание на низкой ставке, но в договоре мелким шрифтом будут прописаны условия по страховке и возможные повышения ставки. Вы можете услышать от менеджера: «Эта страховка защитит вас в непредвиденных ситуациях», — но не услышать о том, что без неё ставка вырастет на 3–4 %. Внимательно читайте раздел о дополнительных услугах и условиях изменения ставки — именно там часто скрываются подводные камни.
Подсказали Алексею, какие документы понадобятся, чтобы повысить шансы на одобрение. Мы изучили его анкету, нашли банк, где у него были хорошие шансы. Алексей согласился на одну точную заявку — мы подали её. Через несколько дней пришло одобрение. Он объединил долги в один платёж, вернул контроль над бюджетом.
Пришлите данные по вашим текущим кредитам — мы посчитаем, будет ли выгодно рефинансирование под залог, и честно скажем, если нет
Что изменилось в жизни Алексея
Что изменилось: Алексей больше не боится открывать письма из банков. Он видит, что сумма платежа стала меньше, а планировать расходы стало проще. Он наконец‑то может откладывать небольшие суммы — раньше это казалось невозможным.
На что обращать внимание при оформлении кредита под залог
Мы знаем, как непросто разобраться в кредитах и залоге. Вы можете столкнуться с такими ситуациями: банк одобряет кредит, но с условием обязательного страхования жизни или имущества; менеджер обещает низкую ставку, но в договоре она оказывается выше из‑за дополнительных условий; в договоре прописаны скрытые комиссии за рассмотрение заявки или обслуживание счёта. Чтобы не попасть в ловушку, обращайте внимание на следующие моменты:
- полную стоимость кредита (ПСК) — она должна быть указана в договоре и отражать все обязательные платежи;
- условия изменения ставки — они могут зависеть от наличия страховки, своевременности платежей и других факторов;
- штрафы за досрочное погашение — некоторые банки ограничивают досрочное погашение в первые месяцы кредита;
- требования к страхованию — узнайте, какие виды страховки обязательны, а какие — нет.
Частые вопросы
Можно ли отказаться от страховки при кредите под залог?
Да, можно. Но если страховка была условием для низкой ставки, банк вправе поднять ставку до уровня для кредитов без страховки — если это прописано в договоре. Перед отказом просчитайте, что выгоднее в вашем случае.
Как проверить, что в договоре нет скрытых платежей?
Внимательно изучите раздел с комиссиями и дополнительными услугами. Сверьте ПСК с той суммой, которую озвучил менеджер. Если что‑то вызывает сомнения — попросите разъяснений и зафиксируйте их в письменном виде.
Что делать, если банк отказал в рефинансировании?
Не отчаивайтесь: разные банки используют разные критерии оценки. Попробуйте подать заявку в другой банк — возможно, там условия будут более лояльными. Также можно улучшить кредитную историю и ещё раз подать заявку через несколько месяцев.
Если вы тоже чувствуете, что долги нарастают, а ежемесячные платежи съедают почти весь доход — не отчаивайтесь. Кредит под залог может стать выходом из сложной ситуации, но важно внимательно проверить условия договора и не пропустить скрытые платежи.
Оставьте комментарий: расскажите, сталкивались ли вы с похожей ситуацией. На сайте «Равно» можно рассчитать шансы на рефинансирование и подать одну точную заявку — без гарантий, ведь решение о кредите принимает банк.
Главное
Кредит под залог — не всегда ловушка. Иногда это единственный способ снизить финансовую нагрузку и вернуть контроль над бюджетом. Главное — внимательно проверить условия договора и не пропустить скрытые платежи. Специалисты «Равно» помогут разобраться: мы покажем, когда залог — это выход, а когда лучше искать другие варианты.
История собирательная: ситуация типичная, имя и детали изменены.
Специалист Равно — бесплатно
Пришлите данные по вашим текущим кредитам — мы посчитаем, будет ли выгодно рефинансирование под залог, и честно скажем, если нет
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.