Кредит при наличии долгов: реально ли получить и какие условия предлагают банки
Разберём, как получить кредит, если у вас уже есть долги, и что нужно сделать, чтобы повысить шансы на одобрение.
Коротко
- Проверьте ПДН и кредитную историю перед подачей заявки
- Рефинансирование может снизить ежемесячный платёж
- Одна точная заявка лучше множества случайных
- «Равно» поможет найти подходящий банк и подать заявку
Или спросите специалиста — бесплатно
Часто люди задаются вопросом: можно ли получить кредит, если уже есть долги? Бывает, что платежи по текущим кредитам отнимают значительную часть дохода — и банки отказывают.
Банк смотрит не только на наличие долгов, но и на то, какую долю дохода они занимают. Этот показатель называют «ПДН» (показатель долговой нагрузки). ПДН — какая часть дохода уже уходит на платежи по долгам. Если ПДН выше 50 %, шансы на одобрение кредита заметно снижаются, а при значении выше 80 % — очень низкие.
Что такое долги и как они влияют на получение кредита
Долги — это не только кредиты, но и кредитные карты, займы, другие обязательства. При оценке кредитоспособности банк учитывает все ежемесячные платежи — даже те, что связаны с кредитными картами.
Важно не только сколько вы должны, но и как это соотносится с вашим доходом. Например, если вы зарабатываете 80 000 ₽ в месяц, а платежи по долгам составляют 45 000 ₽, ваш ПДН будет около 56 % — это уже в зоне повышенного риска для банка.
Условия по кредитам при высоком ПДН бывают разными. Допустим, вы хотите взять кредит на 300 000 ₽ на 3 года. Если ваш ПДН около 50 %, банк может одобрить заявку, но со ставкой 15 % годовых. При ПДН выше 70 % тот же банк может либо отказать, либо предложить ставку 20 % и выше, а срок кредита сократить до 2 лет — чтобы ежемесячный платёж был меньше и не перегружал ваш бюджет.
Почему банки отказывают при наличии долгов
Банки используют внутренние модели оценки рисков. Для них один сигнал читается так: высокий ПДН — это риск, что вы не справитесь с новыми обязательствами.
Кроме того, если вы подаёте много заявок в разные банки, это отражается в кредитной истории и снижает ваши шансы. Бывает, люди несколько раз подают заявки в разные банки в надежде, что хоть один одобрит кредит. Каждый отказ фиксируется в кредитной истории. В итоге, даже если ваша финансовая ситуация немного улучшилась, банк может увидеть в вашей истории множество отказов и счесть вас рискованным заёмщиком.
Как проверить свою кредитную историю и долги
Чтобы понять, почему банки отказывают, сначала проверьте свою кредитную историю. Узнать, в каких бюро хранится история, можно через услугу «Получение сведений из ЦККИ о бюро кредитных историй» на Госуслугах — ответ обычно приходит в течение дня.
Кредитный отчёт можно бесплатно получить 2 раза в год в каждом бюро кредитных историй. Если найдёте ошибку, оспаривайте её заявлением в то бюро, где она найдена. Бюро запросит кредитора и даст ответ в течение 20 рабочих дней.
Также полезно составить список всех текущих долгов и платежей — так вы сможете самостоятельно посчитать ПДН: сумма ежемесячных платежей ÷ среднемесячный доход × 100 %.
Что обычно пишут в кредитной истории: - список всех открытых и закрытых кредитов; - информацию о просрочках (если были); - запросы от банков и МФО — каждый раз, когда вы подавали заявку на кредит; - данные о текущих обязательствах (кредитные карты, займы).
Менеджер банка при рассмотрении заявки смотрит на эти данные: если видит частые заявки и отказы, это может насторожить. В договоре с банком обычно есть пункт о том, что банк вправе запрашивать кредитную историю и использовать её для оценки кредитоспособности.
История клиента: как человек с долгами смог получить кредит
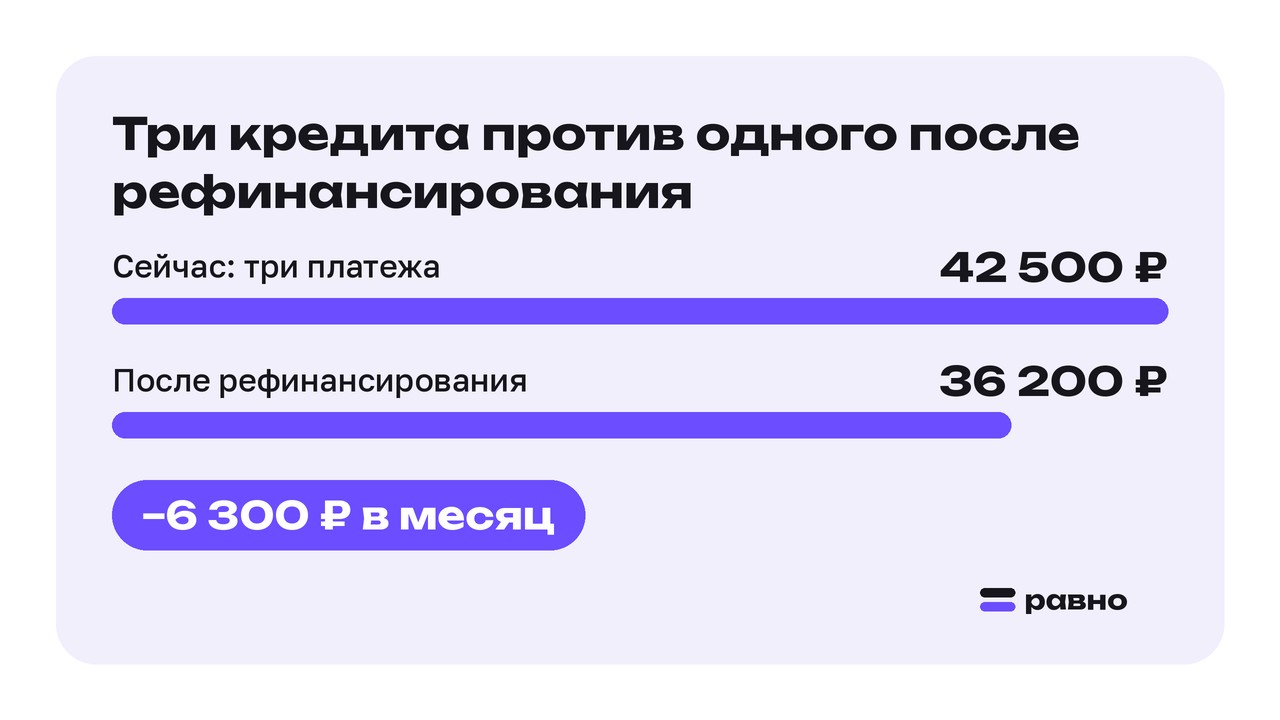
Анна работает бухгалтером, её доход — 75 000 ₽ в месяц. У неё три кредита: на покупку бытовой техники, на ремонт и кредитная карта. Ежемесячные платежи составляли 42 500 ₽ — это больше половины дохода. ПДН был выше 56 %, и банки отказывали в новых кредитах.
Анна обратилась к специалисту «Равно». Тот разобрал причины отказов, помог рассчитать выгоду от рефинансирования и подал одну точную заявку в банк, где у Анны было больше шансов на одобрение. В результате Анна объединила кредиты в один с более низкой ставкой — её ежемесячный платёж снизился на 6 300 ₽ (с 42 500 до 36 200 ₽).
Что именно сделал специалист «Равно»: - проверил кредитную историю Анны и убедился, что ошибок нет; - рассчитал ПДН и показал, как рефинансирование может снизить ежемесячный платёж; - изучил предложения разных банков и выбрал тот, где ставка для клиентов с похожим профилем была ниже; - подготовил документы и подал заявку — так, чтобы она максимально соответствовала требованиям банка.
История собирательная: имя и детали изменены.
Пришлите данные о ваших текущих кредитах и доходах — посчитаем, выйдет ли платить меньше после рефинансирования, и честно скажем, если нет
Что можно сделать, чтобы повысить шансы на одобрение кредита
Рассчитайте ПДН. Если он выше 50 %, подумайте, как снизить долговую нагрузку: например, за счёт рефинансирования. Рефинансирование — это новый кредит на погашение старых. Его смысл в том, чтобы снизить ставку или платёж, объединить несколько кредитов в один платёж. Допустим, у вас три кредита с разными ставками и датами платежей. Рефинансирование позволит объединить их в один платёж с более низкой ставкой — так вы сэкономите и упростите контроль за финансами.
Проверьте кредитную историю. Ошибки в ней могут стать причиной отказа — исправьте их, если найдёте. Иногда в истории могут быть указаны просрочки, которых на самом деле не было, или кредиты, которые вы не брали. Оспаривание таких ошибок может занять до 20 рабочих дней, но это может существенно повысить ваши шансы на кредит.
Подготовьте документы, подтверждающие доход. С апреля 2026 года для расчёта ПДН банки принимают выписки по счёту о зарплате, пенсии и соцвыплатах; другие поступления требуют дополнительного подтверждения. Если у вас есть дополнительные доходы (например, от сдачи недвижимости в аренду), подготовьте документы, которые их подтверждают — это увеличит ваш среднемесячный доход и снизит ПДН в глазах банка.
Подавайте не множество случайных заявок, а одну точную — так вы минимизируете риски для кредитной истории. Вместо того чтобы отправлять заявки в 5–10 банков, сначала проанализируйте условия и требования — выберите один-два банка, где у вас больше шансов на одобрение.
Как «Равно» помогает получить кредит при наличии долгов
Мы помогаем разобраться в ситуации: изучаем причины отказов, находим банки, где у вас больше шансов на одобрение, и подаём одну точную заявку. Консультация бесплатная, без предоплаты. Нужны только имя и контакт; паспорт — только на этапе заявки.
Специалист изучает анкету до разговора, остаётся рядом до выдачи кредита и проверяет условия перед подписью. Передумать можно в любой момент до заявки или подписи. Комиссия — только после фактической выдачи кредита, её размер фиксируем письменно до подачи заявки.
На практике это выглядит так: вы обращаетесь к нам с проблемой — у вас есть долги, и банки отказывают. Мы сначала анализируем вашу ситуацию: смотрим на ПДН, кредитную историю, документы о доходах. Потом подбираем банк, где у вас выше шансы на одобрение. Мы подаём заявку так, чтобы она максимально соответствовала требованиям банка — и это увеличивает вероятность одобрения. До момента подписания кредитного договора вы можете передумать — никаких обязательств у вас нет.
Практические шаги: что делать читателю прямо сейчас
- Составьте список всех текущих долгов и ежемесячных платежей. Запишите суммы, ставки, сроки и даты платежей. Это поможет вам понять, какая часть дохода уходит на долги.
- Проверьте кредитную историю через Госуслуги. Получите сведения о том, в каких бюро хранится ваша история, и закажите отчёты. Посмотрите, нет ли ошибок или лишних записей о заявках на кредиты.
- Рассчитайте ПДН. Возьмите сумму всех ежемесячных платежей по долгам, разделите на среднемесячный доход и умножьте на 100 %. Если результат выше 50 %, подумайте, как можно снизить нагрузку — например, за счёт рефинансирования.
- Подготовьте документы, подтверждающие доход. Соберите выписки по счетам, справки о доходах — всё, что может подтвердить ваши финансовые поступления. Если у вас есть дополнительные доходы, подготовьте документы и для них.
- Обратитесь к специалисту «Равно»: он поможет оценить шансы и подать заявку в подходящий банк.
Частые вопросы
Что делать, если ПДН выше 80 %?
Если ПДН выше 80 %, шансы на одобрение кредита очень низкие. В этом случае стоит сначала снизить долговую нагрузку: например, рефинансировать текущие кредиты, чтобы уменьшить ежемесячный платёж, или временно приостановить оформление новых займов. Мы поможем вам проанализировать ситуацию и выбрать наиболее выгодный путь.
Можно ли получить кредит, если в кредитной истории есть просрочки?
Да, но шансы ниже, чем при чистой истории. Банки смотрят не только на наличие просрочки, но и на её длительность, частоту и то, как давно она была. Если просрочки были давно и с тех пор вы исправно платили по кредитам, это повышает ваши шансы. Мы поможем подготовить документы и выбрать банк, где у вас больше шансов на одобрение.
Как понять, какой банк может одобрить кредит при наличии долгов?
У каждого банка свои критерии оценки заёмщиков. Одни могут быть строже к ПДН, другие — к истории просрочек. Мы анализируем требования разных банков и выбираем те, где у вас выше шансы на одобрение. Например, если у вас есть зарплатная карта в определённом банке, он может быть более лоялен к вам как к клиенту.
Главное
Чтобы повысить шансы на кредит при наличии долгов, важно проверить кредитную историю и рассчитать ПДН. Рефинансирование может снизить ежемесячный платёж и объединить несколько кредитов в один. Одна точная заявка лучше множества случайных — так вы не навредите кредитной истории.
Специалист Равно — бесплатно
Пришлите данные о ваших текущих кредитах и доходах — посчитаем, выйдет ли платить меньше после рефинансирования, и честно скажем, если нет
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.