Мама работала на двух работах и молчала. Я узнала про её кредиты, когда ей стало совсем плохо
История о том, как из‑за нескольких кредитов семья оказалась в тяжёлой ситуации и как удалось снизить финансовую нагрузку с помощью рефинансирования.
Коротко
- Рефинансирование объединяет кредиты в один платёж
- Цель — снизить ставку или ежемесячный платёж
- Важно честно оценить выгоду в долгосрочной перспективе
- Специалист «Равно» поможет подать одну точную заявку
Или спросите специалиста — бесплатно
Мама приходит с работы в половине одиннадцатого вечера, ставит сумку у двери и молча проходит на кухню. Я разогрела ей ужин, она съела три ложки и отодвинула тарелку.
— Мам, что случилось? — Ничего. Просто нет настроения.
Это «просто нет настроения» я слышала уже третий месяц. Я начала замечать странности: она вздрагивает от звонков телефона, прячет его экраном вниз. Однажды увидела, как она смотрит на экран — входящий с незнакомого номера — и не берёт трубку, ждёт, пока звонок закончится.
Сначала я думала, что дело в работе. Потом — что она заболела и не говорит. Потом мама объявила, что выходит на подработку: по вечерам и в выходные будет вести бухгалтерию в маленькой фирме.
— Зачем? — спросила я. — Нам же хватает. — Лишним не будет, — сказала она и отвернулась к плите.
Месяц она работала на двух работах. Уходила в семь утра, возвращалась ночью, по субботам сидела с ноутбуком на кухне. Похудела, стала нервной.
В конце месяца мама не смогла встать с кровати. Давление, слабость, слёзы — врач сказал «переутомление и стресс» и велел отдыхать. Вечером я села рядом и сказала, что не уйду, пока она не объяснит, что происходит.
И она рассказала. Два года назад, когда мне нужно было платить за учёбу — 300 000 ₽ за первые курсы, — денег не было. Мама не хотела мне отказывать и не хотела, чтобы я об этом знала. Она взяла кредит.
Платёж был почти 12 000 ₽ в месяц при её зарплате в 52 000 ₽. Тяжело, но терпимо — пока не сломалась стиральная машина, не подорожала квартплата и не понадобились деньги на мои зимние сапоги. Чтобы закрыть дыру, мама оформила кредитную карту. Потом вторую — чтобы платить по первой. Потом третью.
— Я думала, ещё чуть‑чуть, и я выкручусь, — сказала она. — Каждый месяц думала.
Через два года долг был уже 450 000 ₽. На платежи уходило около 31 000 ₽ в месяц — больше половины зарплаты. Начались просрочки, и звонки с незнакомых номеров были из банков.
Я сидела рядом и не могла поверить: всё это время она тянула это одна. Ради меня.
На следующий день я пошла за кредитом. Мне 23, я работаю администратором, получаю 45 000 ₽. Думала: возьму кредит на себя, закрою все мамины долги — и всё закончится.
Два банка отказали. Третий одобрил 450 000 ₽ — под 34% годовых на три года. Платёж — 20 102 ₽ в месяц. Почти половина моей зарплаты. Я даже не стала считать, сколько это в сумме. Мне было всё равно. Главное — чтобы мама перестала плакать.
Я сняла деньги и принесла их маме пачкой. Она долго отказывалась брать, говорила, что это её ошибки. Мы обе плакали на кухне. В итоге она взяла. Мы закрыли все три карты и кредит в один день.
Первые два месяца я чувствовала себя героем.
Но на третий месяц я поняла, что у меня не остаётся денег на жизнь. 20 102 ₽ — кредит, плюс аренда моей доли, проезд, еда. Я стала занимать до зарплаты у коллег. У меня была своя кредитка с лимитом 100 000 ₽ «на всякий случай» — я начала ею пользоваться.
Однажды я попробовала перекредитоваться — найти кредит подешевле. Отказ. Ещё один. Мама тоже пробовала взять хоть что‑то, чтобы мне помочь, — ей отказывали везде: у неё в истории были свежие просрочки.
Мы обе оказались в тупике. Мне не дают, потому что у меня уже большой кредит. Маме не дают, потому что у неё испорчена история. А платить нужно каждый месяц.
Что такое ПДН и как он влияет на одобрение кредита
Я не сразу поняла, в чём дело. Потом подруга объяснила про ПДН — показатель долговой нагрузки. Это доля дохода, которая уходит на кредиты. Посчитаешь так: сумма платежей поделить на доход, умножить на 100%. У меня платёж 20 102 ₽ при доходе 45 000 ₽ — это уже 45%. Но была ещё кредитная карта на 100 000 ₽: даже когда ею не пользуешься, банк учитывает её лимит как будущий долг. С картой нагрузка в глазах банка переваливала за 50%.
Подруга скинула мне ссылку на «Равно». Мы обратились к специалисту. Он сразу сказал: не подавайте больше ни одной заявки. Каждый отказ остаётся в кредитной истории. Пачка свежих запросов говорит банку: человеку срочно нужны деньги, и ему уже отказывают.
Специалист изучил отчёты из бюро кредитных историй — по мне и по маме — и выслушал нашу историю. Потом составил план.
Условий кредитов действительно много: ставка, срок, дополнительные услуги — всё влияет на итоговую сумму выплат. Например, при сумме займа 300 000 ₽ ставка может быть и 25%, и 35% годовых — в зависимости от кредитной истории, наличия страховки и других факторов. Срок тоже варьируется: от года до пяти лет. Соответственно, и ежемесячный платёж будет отличаться. При ставке 25% и сроке три года платёж по 300 000 ₽ составит примерно 11 300 ₽ в месяц, а при ставке 35% и том же сроке — уже около 14 200 ₽. Разница ощутимая, особенно если учитывать, что в нашем случае речь шла о сумме 450 000 ₽.
Банки при рассмотрении заявок опираются на строгие критерии: кредитную историю, ПДН, наличие других обязательств. Мы увидели это на своём опыте: даже при относительно стабильном доходе заявки отклоняли из‑за высокого ПДН и свежих просрочек в истории.
Менеджер может говорить о «гибких условиях» и «индивидуальном подходе», но на деле всё сводится к этим критериям. Кроме того, в договоре часто есть скрытые моменты. Например, менеджер может акцентировать внимание на низкой ставке, но не упомянуть о дополнительных услугах, которые увеличивают общую стоимость кредита. В нашем случае при оформлении кредита под 34% годовых в договоре значились дополнительные страховые услуги, которые мы не сразу осознали как обременительные.
— Сначала погасите то, что успели потратить с кредитки, и закройте карту по договору, а не просто обнулите, — сказал он. — Её лимит перестанет считаться долгом, нагрузка опустится ниже 50%.
Я так и сделала. Потом — подождать. Банки видят изменения, когда они попадают в кредитную историю. Мы выдержали время, пока закрытие карты отразится в отчётах, и не подавали заявок раньше.
Мамину историю мы тоже разобрали: долгов у неё больше нет, все карты закрыты — со временем её история начнёт восстанавливаться, свежая просрочка весит больше старой.
И только после этого — три точные заявки в банки, которые работают с такой ситуацией, а не десять наугад.
Один банк одобрил рефинансирование остатка — 394 000 ₽ под 21% на три года. Рефинансирование — это новый кредит, чтобы погасить старые.
Сравнение платежей до и после рефинансирования
Стоит посчитать общую переплату по текущему кредиту и по новому. Сравните ежемесячные платежи и сроки.
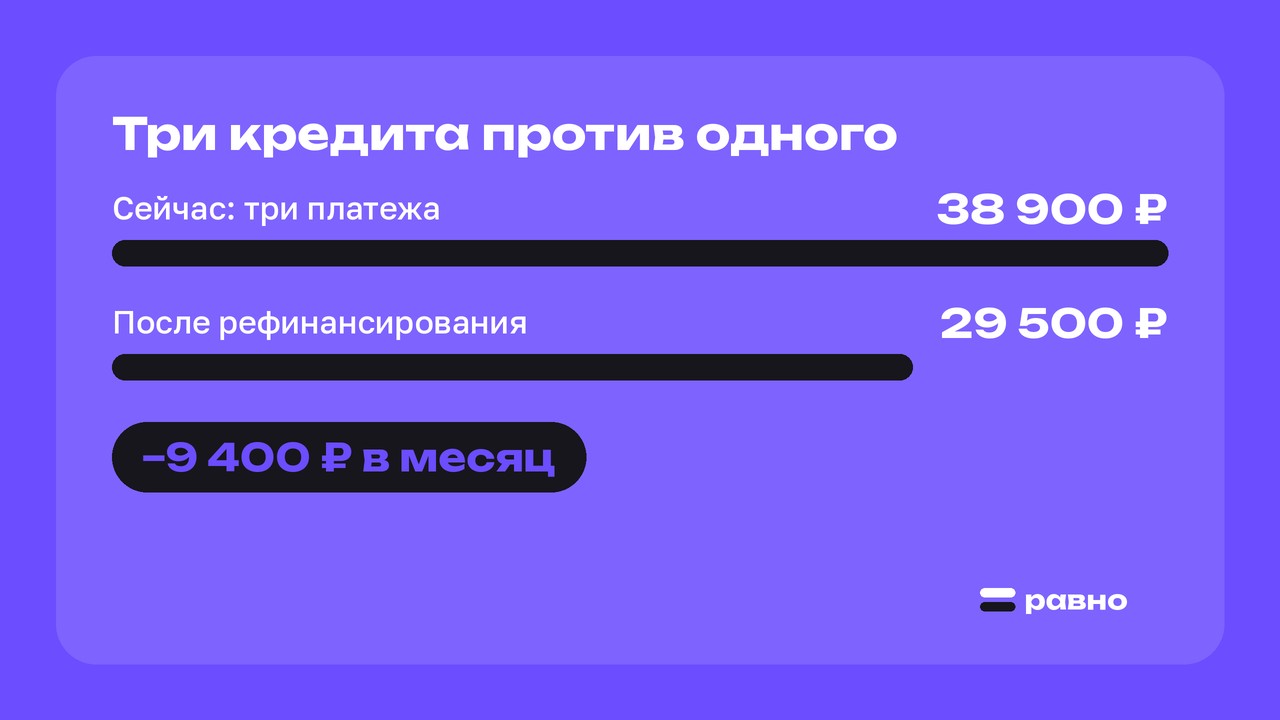
Сейчас у нас три платежа — 38 900 ₽ в месяц. После рефинансирования — 29 500 ₽ в месяц. Разница — −9 400 ₽ в месяц.
Было: 20 102 ₽ в месяц, впереди ещё 29 платежей — 582 958 ₽. Стало: 14 844 ₽ в месяц на 36 месяцев — 534 383 ₽ за всё.
Платёж стал меньше на 5 258 ₽ в месяц, а переплата — меньше примерно на 48 000 ₽. Нагрузка Алины опустилась до 33% — с этим уже можно жить.
Я больше не занимаю до зарплаты. Мама уволилась с подработки и спит по ночам. Недавно мы впервые за год сходили вдвоём в кино — я говорю, что это было лучшее кино в моей жизни, хотя сюжета я не помню.
История основана на реальном обращении в «Равно»: имя и детали изменены.
Почему банки отказывают, даже если доход кажется достаточным
Дело не только в сумме дохода, но и в ПДН — показателе долговой нагрузки. Банк учитывает все ваши обязательства: действующие кредиты, кредитные карты (даже если вы ими не пользуетесь — учитывается лимит), другие долги. Даже при доходе 45 000 ₽ и платеже 20 102 ₽ (45% от дохода) банк может отказать, если есть ещё и кредитная карта с лимитом 100 000 ₽.
Пришлите цифры по вашим кредитам — посчитаем, выйдет ли платить меньше, и честно скажем, если рефинансирование не принесёт выгоды.
Что делать, если уже есть просрочки и испорченная кредитная история
Сначала стоит закрыть текущие долги и прекратить брать новые кредиты. Важно правильно закрыть кредитные карты — не просто обнулить баланс, а расторгнуть договор. Затем нужно подождать, пока изменения попадут в кредитную историю. После этого можно подавать несколько точных заявок в банки, которые работают с клиентами в вашей ситуации.
Как понять, будет ли выгодно рефинансирование
Стоит посчитать общую переплату по текущему кредиту и по новому. Сравните ежемесячные платежи и сроки. Например, в нашей истории после рефинансирования платёж уменьшился на 5 258 ₽ в месяц, а общая переплата сократилась примерно на 48 000 ₽. Но важно учитывать и дополнительные расходы: оформление нового кредита, страховку и т. д.
Главное
Рефинансирование объединяет кредиты в один платёж. Цель — снизить ставку или ежемесячный платёж. Важно честно оценить, будет ли выгода в долгосрочной перспективе. Специалист «Равно» поможет подать одну точную заявку — без лишних запросов в банки.
Специалист Равно — бесплатно
Пришлите цифры по вашим кредитам — посчитаем, выйдет ли платить меньше, и честно скажем, если рефинансирование не принесёт выгоды.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.