Как повысить шансы на одобрение кредита: разбираем факторы и даём советы
Разберём, что влияет на решение банка о выдаче кредита и какие шаги помогут увеличить ваши шансы на одобрение.
Коротко
- Проверяйте кредитную историю раз в год
- Контролируйте ПДН — он ключевой для одобрения
- Готовьте полный пакет документов
- Подавайте одну точную заявку, а не множество случайных
Или спросите специалиста — бесплатно
Хотите взять кредит, но боитесь отказа? Расскажем, что повышает шансы на одобрение, и дадим практические советы.
Что влияет на решение банка об одобрении кредита
Банк смотрит на несколько ключевых параметров. Первый — ваша кредитная история. Это «досье» о том, как вы брали и возвращали кредиты раньше. Если были просрочки — это сигнал для банка, что вы можете не справиться с новыми обязательствами.
Второй параметр — «ПДН» (показатель долговой нагрузки). Это доля ежемесячного дохода, которая уходит на платежи по всем кредитам и займам. Банк считает так: сумма ежемесячных платежей ÷ среднемесячный доход × 100 %. Высокий ПДН снижает шансы на одобрение.
Третий — уровень и стабильность дохода. Банк хочет видеть, что вы регулярно получаете деньги и сможете платить по кредиту. Проверяют выписки по счёту, подтверждение дохода. Для расчёта ПДН с апреля 2026 года банки принимают выписки по счёту о зарплате, пенсии и соцвыплатах; другие поступления требуют дополнительного подтверждения.
Есть и другие факторы: возраст, занятость, наличие имущества. Например, у человека с постоянным местом работы и стабильным доходом больше шансов, чем у того, кто часто меняет работу. Если вы работаете на фрилансе или получаете доход из разных источников, банку сложнее оценить вашу платёжеспособность — в этом случае важно подготовить документы, которые подтвердят ваши доходы.
Почему банк может отказать: типичные причины
Часто отказ связан с негативными записями в кредитной истории. Записи хранятся 7 лет с даты последнего изменения, поэтому старые просрочки могут влиять на решение даже спустя несколько лет.
Ещё одна частая причина — высокий ПДН. Неподтверждённый или нестабильный доход тоже снижает шансы. Если вы работаете на фрилансе или получаете доход из разных источников, банку сложнее оценить вашу платёжеспособность. В договоре могут быть требования к подтверждению дохода. Менеджер банка может попросить дополнительные документы, чтобы убедиться в стабильности дохода. Подвох часто кроется в том, что не все источники дохода легко подтвердить документально — например, доход от сдачи квартиры в аренду может не отражаться в официальных документах.
Иногда отказ связан с ошибками в заявке или неполным пакетом документов. Даже небольшая неточность может стать причиной отказа. В договоре обычно перечислены требования к пакету документов — важно внимательно их изучить и подготовить всё заранее.
Как проверить свою кредитную историю и исправить ошибки
Вы можете бесплатно получить кредитный отчёт 2 раза в год в каждом бюро кредитных историй. Чтобы узнать, в каких бюро хранится ваша история, воспользуйтесь услугой на Госуслугах — ответ обычно приходит в течение дня. Затем отчёт запрашивают в каждом бюро отдельно.
Если нашли ошибку, подайте заявление в то бюро, где она обнаружена. Бюро запросит информацию у кредитора и даст ответ в течение 20 рабочих дней.
Если в истории есть достоверные негативные записи, например, прошлые просрочки, нужно время. Старайтесь вовремя платить по текущим обязательствам — это постепенно улучшит картину. Персональный кредитный рейтинг (ПКР) каждое бюро считает по своей формуле, шкалы у бюро разные, а банк использует собственную модель оценки — поэтому даже при одинаковом наборе данных результаты могут отличаться.
Как снизить ПДН и повысить шансы на одобрение
Сначала посчитайте ПДН самостоятельно. Один из способов снизить ПДН — рефинансирование. Это новый кредит на погашение старых. Смысл в том, чтобы снизить ставку или платёж, объединить несколько кредитов в один платёж.
Ещё можно показать банку дополнительный доход. Например, если вы получаете доход от сдачи квартиры или подработки — подготовьте документы, которые это подтвердят. В договоре может быть указано, какие документы принимаются в качестве подтверждения дополнительного дохода — важно заранее уточнить эти требования.
Рассмотрим условный расчёт. Допустим, вы хотите взять кредит на 350 000 ₽ сроком на 3 года под 15 % годовых. Ежемесячный платёж составит примерно 12 000 ₽. Если ваш доход — 100 000 ₽, а текущие платежи по другим кредитам — 20 000 ₽, то общий ежемесячный платёж составит 32 000 ₽. ПДН = 32 000 ÷ 100 000 × 100 % = 32 % — это комфортный показатель. Но если текущие платежи по другим кредитам составляют 40 000 ₽, общий платёж будет 52 000 ₽, а ПДН — 52 % — в этом случае шансы на одобрение снижаются.
Пришлите данные о доходах и текущих платежах — посчитаем ваш ПДН и подберём банк, где у вас больше шансов на одобрение кредита.
Как правильно подать заявку на кредит: практические советы
Подготовьте документы заранее. Вам могут понадобиться паспорт, справка о доходах, документы, подтверждающие занятость. В договоре обычно указаны требования к документам — стоит изучить их заранее, чтобы избежать отказа из‑за неполного пакета.
Лучше подать одну точную заявку, а не множество случайных. Каждая заявка попадает в кредитную историю. Если их много подряд — это сигнал для банка, что вы отчаянно ищете деньги. Одна точная заявка лучше: специалист «Равно» изучит вашу анкету, найдёт банк, где вы проходите, и подаст заявку.
Избегайте ошибок при заполнении. Внимательно проверяйте данные, не пропускайте поля, не указывайте ложную информацию. В анкете могут быть скрытые требования — например, необходимость указать все действующие кредиты или обязательства. Менеджер банка может обратить внимание на несоответствия между вашими словами и данными в документах — поэтому важно быть точным.
Пример расчёта: как изменение ПДН влияет на шансы одобрения
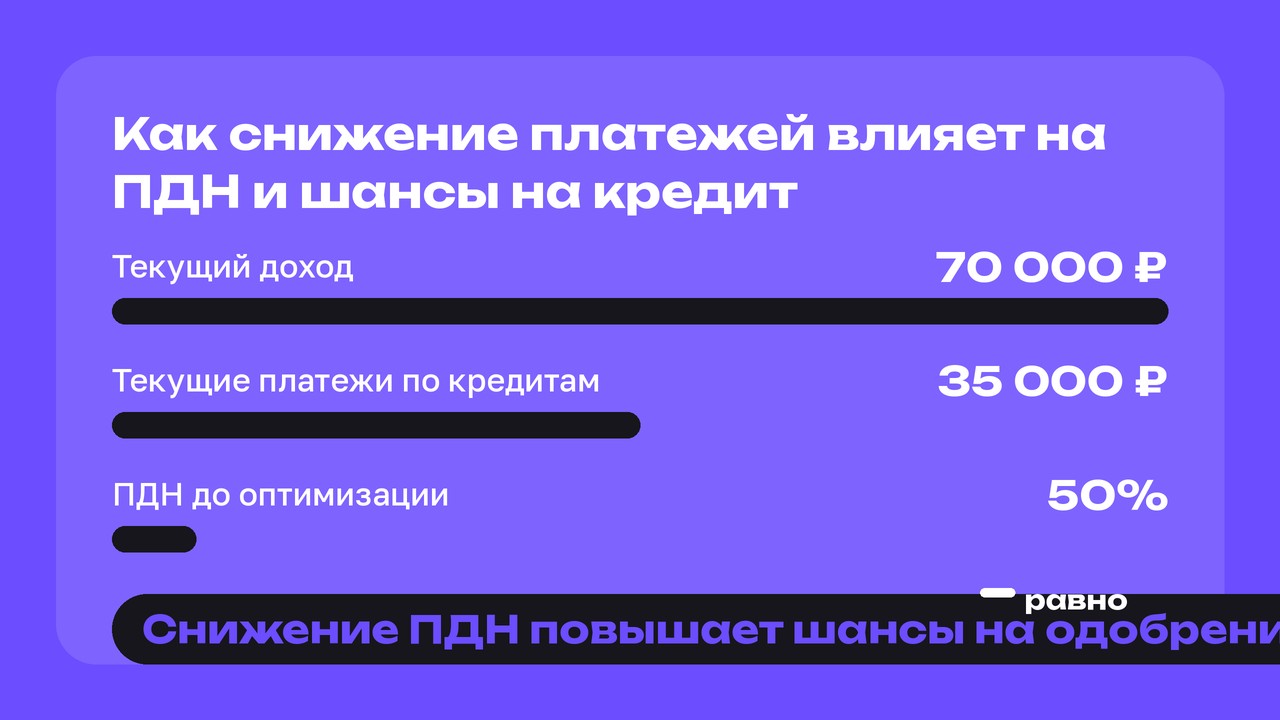
Допустим, ваш доход — 70 000 ₽, текущие платежи по кредитам — 35 000 ₽. ПДН до оптимизации — 50 %. Это высокий показатель, и многие банки могут отказать.
После рефинансирования платежи снижаются до 25 000 ₽. Новый ПДН — 35 %. Это уже в зоне комфортных показателей для банка. Шансы на одобрение заметно повышаются.
История собирательная: имя и детали изменены. Иван хотел взять кредит, но получил отказ. После проверки кредитной истории и расчёта ПДН выяснилось: была небольшая просрочка два года назад, а текущие платежи по кредитам съедали почти половину дохода. Специалист «Равно» помог скорректировать заявку и подобрать банк. Через две недели Иван получил одобрение.
Что делать, если банк уже отказал
Сначала попробуйте узнать причину отказа. Банк не всегда объясняет причину, но иногда можно получить общую информацию. В договоре могут быть указаны возможные причины отказа — стоит изучить их, чтобы понять, в чём может быть проблема.
До следующей заявки проработайте слабые места. Если проблема в кредитной истории — постарайтесь вовремя платить по текущим кредитам. Если в ПДН — рассмотрите рефинансирование или другие способы снизить ежемесячные платежи. Например, можно попробовать объединить несколько кредитов в один с более низкой ставкой — это снизит ежемесячный платёж и улучшит ПДН.
Иногда лучше подождать и улучшить показатели, иногда — искать другие варианты. Например, если у вас нестабильный доход, можно попробовать подобрать программу, которая учитывает дополнительные источники дохода. В договоре могут быть условия для таких программ — например, требование подтвердить дополнительный доход за определённый период.
Частые вопросы
Что делать, если в кредитной истории есть просрочки?
Постарайтесь своевременно платить по текущим обязательствам. Со временем негативные записи теряют вес, а регулярное погашение текущих долгов улучшает кредитную историю.
Можно ли подать заявку сразу в несколько банков?
Технически можно, но каждая заявка попадает в кредитную историю. Множество заявок подряд может снизить шансы на одобрение — банки могут расценить это как признак финансовых трудностей. Лучше сначала проанализировать свою ситуацию и подать одну точную заявку.
Как понять, какой банк может одобрить кредит?
У каждого банка свои критерии одобрения, и они могут меняться. Специалист «Равно» может помочь подобрать банк, исходя из вашей ситуации — например, учитывая уровень дохода, ПДН и состояние кредитной истории.
Главное
Регулярно проверяйте кредитную историю — это поможет вовремя найти ошибки и исправить их. Контролируйте ПДН и работайте над его снижением — это ключевой фактор для одобрения кредита. Готовьте полный пакет документов и подавайте одну точную заявку, а не множество случайных.
Специалист Равно — бесплатно
Пришлите данные о доходах и текущих платежах — посчитаем ваш ПДН и подберём банк, где у вас больше шансов на одобрение кредита.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.