Почему могут отказать в автокредите: основные причины и как повысить шансы на одобрение
Разбираем, почему банки отказывают в автокредите, и даём практические советы, как увеличить шансы на одобрение.
Коротко
- Плохая кредитная история — частая причина отказа
- Высокий ПДН снижает шансы на одобрение
- Проверьте кредитную историю перед подачей заявки
- Снижение долговой нагрузки повышает шансы на кредит
Или спросите специалиста — бесплатно
Вы хотите взять автокредит, но боитесь получить отказ? Понимаем: не хочется тратить время впустую и лишний раз портить кредитную историю.
Мы в «Равно» помогаем разобраться в банковских требованиях и увеличить шансы на одобрение. Разберёмся, почему банки могут отказать в автокредите и что можно сделать уже сейчас.
Что такое автокредит и как банки оценивают заёмщика
Автокредит — это кредит на покупку автомобиля. Банк выдаёт деньги, а машина становится залогом.
Для банка важно не только, сколько вы зарабатываете, но и какая часть дохода уже уходит на платежи по долгам. Есть специальный показатель — «ПДН» (показатель долговой нагрузки): сумма ежемесячных платежей делится на среднемесячный доход и умножается на 100 %. Банк также смотрит кредитную историю: были ли просрочки, как вы платили раньше.
Если у вас уже есть другие кредиты, банк учтёт эти обязательства при расчёте ПДН.
Основные причины отказа в автокредите
Банки отказывают по разным причинам. Вот самые частые:
- Плохая кредитная история. Просрочки, непогашенные долги — всё это сигнал для банка о повышенном риске. Даже небольшие просрочки могут надолго испортить историю — записи хранятся 7 лет с даты последнего изменения.
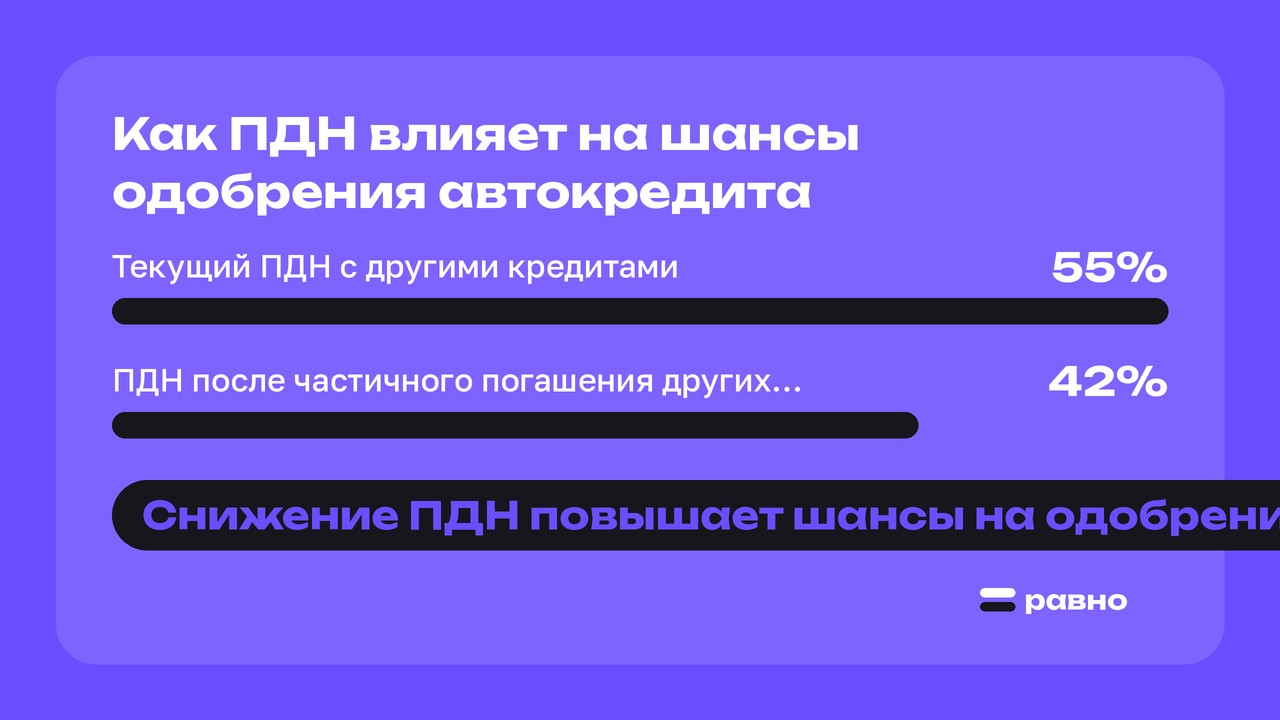
- Высокий ПДН. Если большая часть дохода уже уходит на кредиты, банк может посчитать вас ненадёжным заёмщиком.
- Недостаточный или нестабильный доход. Банки хотят быть уверены, что вы сможете платить по кредиту. Если вы работаете по договору ГПХ или получаете нерегулярные доходы (например, от фриланса), банку может быть сложно оценить вашу платёжеспособность. В договоре может быть прописано требование к подтверждению дохода — например, только через официальные справки 2‑НДФЛ или выписки по счёту.
- Ошибки в документах или недостоверные сведения. Даже небольшая неточность может стать причиной отказа. Например, если в справке о доходах указана одна сумма, а в анкете — другая, банк может заподозрить недостоверность данных. В договоре обычно есть пункт о том, что клиент обязан предоставить достоверные сведения.
- Наличие других долгов. Текущие кредиты, займы — всё это увеличивает долговую нагрузку. Если у вас несколько кредитов с высокими платежами, банк может решить, что вы рискуете не справиться с обязательствами.
Как кредитная история влияет на решение банка
Кредитная история — это «досье» заёмщика: в ней есть данные о взятых кредитах, просрочках, погашенных долгах. Записи хранятся 7 лет с даты последнего изменения.
Вы можете бесплатно получить кредитный отчёт 2 раза в год в каждом бюро кредитных историй. Чтобы узнать, в каких бюро хранится история, воспользуйтесь услугой на Госуслугах. Если найдёте ошибку, подайте заявление в бюро, где она обнаружена. Бюро запросит информацию у кредитора и даст ответ в течение 20 рабочих дней.
Пришлите данные о ваших текущих кредитах и доходе — посчитаем ваш ПДН и честно скажем, есть ли шансы на автокредит. Подберём банк, где вы проходите, и подадим одну точную заявку.
ПДН и его роль в решении банка
«ПДН» — какая часть дохода уже уходит на платежи по долгам. Банки ориентируются на такие значения: до 30 % — комфортно, 30–50 % — заметно, выше 50 % — повышенный риск, выше 80 % — очень высокий.
С апреля 2026 года для расчёта ПДН банки принимают выписки по счёту о зарплате, пенсии и соцвыплатах; другие поступления требуют дополнительного подтверждения. Например, если у вас есть доход от сдачи квартиры в аренду, его придётся подтвердить договорами и выписками по счёту.
Подвох в том, что банк считает ПДН по своей методике, которая может отличаться от вашего самостоятельного расчёта. Например, вы считаете, что ваш ПДН — 40 %, а банк, учитывая все обязательства (в том числе и те, о которых вы забыли), получает 52 %.
Другие факторы, влияющие на одобрение автокредита
Помимо кредитной истории и ПДН, банк смотрит на другие детали:
- Первоначальный взнос. Чем он больше, тем выше шансы на одобрение. В договоре обычно указывают минимальный размер взноса — менеджер может предложить варианты с разным взносом и показать, как это влияет на ставку и ежемесячный платёж.
- Документы. Наличие прав, паспорта и других бумаг — обязательное условие. Иногда банк требует дополнительные документы — например, справку о доходах или копию трудовой книжки. В договоре обычно перечисляют список необходимых документов, но менеджер может устно сообщить о дополнительных требованиях.
- Дополнительные услуги в автосалоне. Иногда в договор включают платные опции, которые увеличивают стоимость кредита. Внимательно читайте все приложения и уточняйте у менеджера, что именно включено в стоимость.
Что делать, если банк отказал в автокредите
Если вам отказали, не спешите подавать новую заявку. Сначала разберитесь, что пошло не так.
- Проверьте кредитную историю. Найдите ошибки, если они есть, и исправьте их. Для этого запросите отчёт в бюро кредитных историй через Госуслуги. Если найдёте ошибку, подайте заявление в бюро — оно запросит информацию у кредитора и даст ответ в течение 20 рабочих дней.
- Оцените свой ПДН. Посчитайте, какая часть дохода уходит на платежи. Если показатель высокий, подумайте, как его снизить: например, частично погасить текущие кредиты или найти дополнительный источник дохода.
- Соберите полный пакет документов. Убедитесь, что все данные верны. Проверьте, все ли справки актуальны, нет ли ошибок в реквизитах.
- Не подавайте много заявок подряд. Каждая заявка отражается в кредитной истории и может снизить шансы на одобрение.
Мы в «Равно» поможем вам разобраться в причинах отказа. Мы смотрим вашу кредитную историю, считаем ПДН и подбираем банк, где у вас больше шансов на одобрение. Подаём одну точную заявку — без лишних рисков.
Частые вопросы
Что делать, если в кредитной истории есть ошибка?
Подайте заявление в то бюро кредитных историй, где найдена ошибка. Бюро запросит информацию у кредитора и даст мотивированный ответ в течение 20 рабочих дней.
Можно ли снизить ПДН без погашения кредитов?
Снизить ПДН можно, увеличив доход или уменьшив ежемесячные платежи. Например, можно найти дополнительный источник дохода или рефинансировать текущие кредиты на более выгодных условиях.
Почему банк может не объяснить причину отказа?
Банк вправе не объяснять причину отказа — это прописано в его внутренних регламентах.
Главное
Банки оценивают не только доход, но и кредитную историю, долговую нагрузку и другие факторы. Плохая кредитная история и высокий ПДН — частые причины отказа. Проверьте свою историю, посчитайте ПДН, исправьте ошибки и подготовьте документы — это повысит шансы на одобрение автокредита.
Специалист Равно — бесплатно
Пришлите данные о ваших текущих кредитах и доходе — посчитаем ваш ПДН и честно скажем, есть ли шансы на автокредит. Подберём банк, где вы проходите, и подадим одну точную заявку.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.