Кредит под залог авто онлайн: как получить деньги на карту и на что обратить внимание
Разберём, как оформить кредит под залог машины онлайн, на что обратить внимание в договоре и как не попасть в ловушку.
Коротко
- Кредит под залог — риск потерять авто при невыплате
- Внимательно читайте договор, особенно мелкий шрифт
- Сравните предложения нескольких банков
- Оцените свою долговую нагрузку перед подачей заявки
Или спросите специалиста — бесплатно
Вы хотите получить крупную сумму на срочные нужды и думаете о кредите под залог авто. Но как не попасть в ловушку и выбрать действительно выгодный вариант?
Мы в «Равно» помогаем разобраться в кредитных предложениях и подать одну точную заявку в подходящий банк. Кредит под залог авто может быть выходом, но важно понимать риски и внимательно изучать условия.
Что такое кредит под залог авто
Суть проста: вы оставляете машину в качестве обеспечения по кредиту, но она остаётся у вас. Банк оценивает авто и на основе этого определяет, какую сумму готов выдать.
Риски тоже понятны: если не сможете выплачивать кредит, банк вправе забрать машину. Поэтому важно заранее оценить свои возможности и не брать больше, чем сможете вернуть.
Когда кредит под залог оправдан, а когда — ловушка
Такой кредит может пригодиться, если нужна крупная сумма на срочные нужды — например, на ремонт, лечение или другие важные траты. Иногда это единственный способ получить деньги быстро.
Но есть и подводные камни. Например, скрытые комиссии, завышенные ставки или дополнительные платные услуги, про которые в рекламе не говорят. «ПСК» — полная стоимость кредита — покажет, сколько на самом деле придётся заплатить. Это не только ставка, но и все дополнительные расходы.
Чтобы отличить выгодное предложение от невыгодного, сравните несколько вариантов. Посмотрите на ПСК, ежемесячный платёж и условия досрочного погашения.
Какие требования предъявляют банки к заёмщику и машине
Банки обычно проверяют возраст заёмщика, наличие документов (паспорт, ПТС, СТС), уровень дохода. Доход может быть подтверждён выпиской по счёту — с апреля 2026 года банки принимают именно такие данные.
К машине тоже есть требования. Важны возраст, состояние, пробег. Банк смотрит на рыночную стоимость авто — это влияет на сумму кредита. Чем лучше состояние машины и меньше пробег, тем выше оценка.
Как подать заявку онлайн
- Соберите документы: паспорт, ПТС, СТС, подтверждение дохода (например, выписку по счёту).
- Заполните анкету на сайте банка или через сервис.
- Пройдите оценку авто — часто это можно сделать онлайн: отправьте фото машины и данные из документов.
- Дождитесь решения банка и внимательно изучите предложение.
- Если условия вас устраивают — подпишите договор.
Помните: ни одной заявки в банк без вашего «да». Вы можете передумать в любой момент до подачи заявки или подписи договора.
Пришлите данные по вашему авто и желаемой сумме кредита — мы поможем найти выгодное предложение и честно скажем, если кредит под залог не лучший вариант для вас
На что обратить внимание в договоре
Сначала посмотрите на «ПСК» и реальную ставку. Это покажет реальную стоимость кредита.
Затем изучите штрафы и комиссии — за просрочку и досрочное погашение. Иногда банки ставят такие условия, что досрочное погашение становится невыгодным.
Обратите внимание на условия страхования и дополнительные услуги. Часто вместе с кредитом навязывают страховки и платные опции — они увеличивают переплату.
Не пропустите раздел про действия при изменении обстоятельств. Например, если потеряете работу или заболеете — как в этом случае будут рассчитываться платежи?
Менеджер банка при обсуждении условий может акцентировать внимание на низкой ставке, но умолчать о дополнительных расходах. В договоре же все комиссии и условия прописаны мелким шрифтом. Поэтому важно читать документ внимательно и задавать вопросы, если что-то непонятно.
Пример расчёта: сколько реально придётся платить
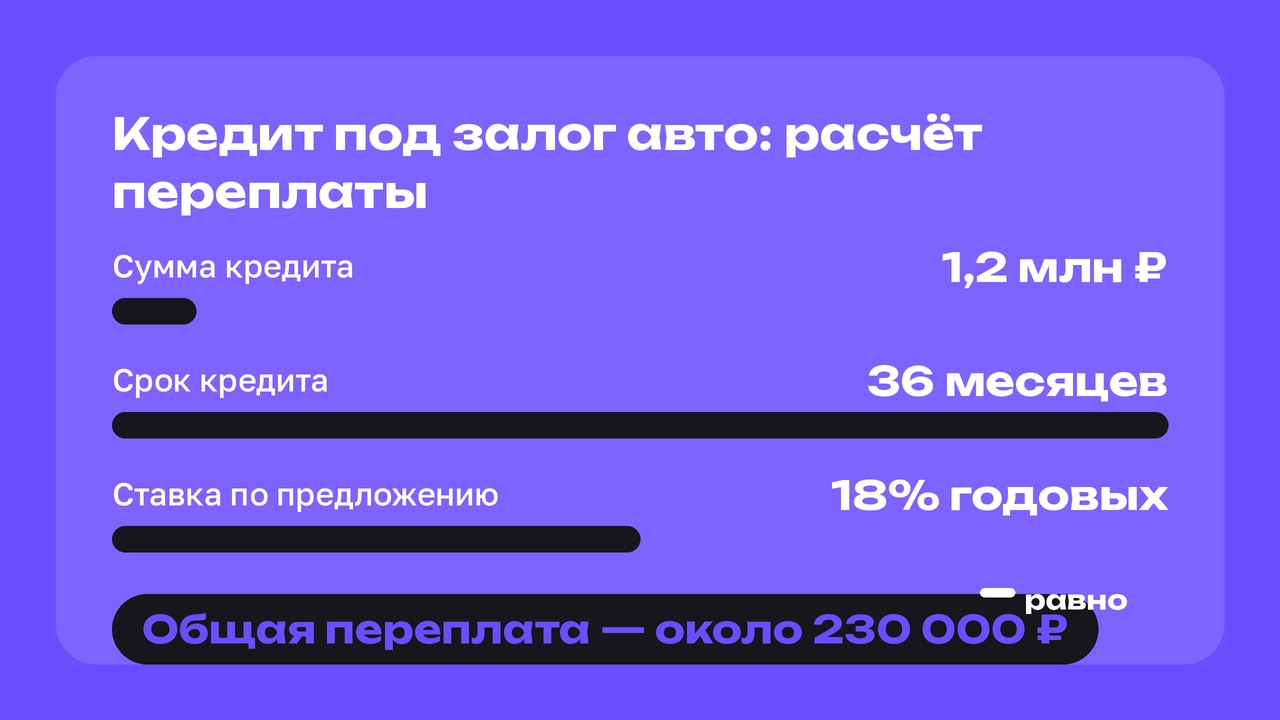
Допустим, вы хотите взять кредит под залог авто на крупную сумму на несколько лет под определённый процент. Ежемесячный платёж и переплата будут зависеть от условий банка и наличия дополнительных услуг.
Сравним с кредитом наличными на ту же сумму и срок. Ставка может быть выше, но без залога и дополнительных условий по машине. Или с рефинансированием — если у вас уже есть кредиты, можно объединить их в один платёж и снизить нагрузку.
Практическая памятка: чек‑лист перед подачей заявки
- Проверьте свою долговую нагрузку («ПДН» — какая часть дохода уже уходит на платежи по долгам). Комфортно, если ПДН до 30 %, заметно — при 30–50 %, выше 50 % — уже рискованно.
- Сравните предложения нескольких банков или сервисов. Не соглашайтесь на первое попавшееся.
- Внимательно прочитайте договор, особенно мелкий шрифт. Самые дорогие строчки в договоре — те, которые никто не читает.
- Убедитесь, что понимаете все условия и комиссии. Если что‑то непонятно — попросите объяснить.
История собирательная: имя и детали изменены
Иван хотел срочно получить крупную сумму на ремонт. Он рассматривал разные варианты и остановился на кредите под залог авто — так можно получить больше денег, чем по обычному кредиту. Он заполнил онлайн‑заявку, предоставил фото документов и авто. Банк оценил машину и предложил сумму ниже ожидаемой. Иван изучил договор, увидел скрытые комиссии и решил поискать другой вариант. С помощью сервиса «Равно» он нашёл более выгодное предложение и оформил кредит на выгодных условиях.
Можно ли получить кредит под залог авто без официального дохода?
Да, но шансы ниже. Банк смотрит на подтверждённый доход — например, выписку по счёту. Если дохода нет, может потребоваться залог или поручитель. В некоторых случаях банк может одобрить кредит, если у заёмщика есть дополнительные источники дохода (например, сдача недвижимости в аренду), но их придётся подтвердить документами.
Как быстро рассматривают заявку на кредит под залог?
Сроки зависят от банка и полноты пакета документов.
Что будет, если я не смогу выплачивать кредит под залог?
Банк вправе забрать машину в счёт погашения долга. Поэтому важно заранее оценить свои возможности и не брать больше, чем сможете вернуть. Если вы понимаете, что не сможете выплачивать кредит, лучше сразу обратиться в банк — возможно, получится договориться о реструктуризации долга.
Главное
Кредит под залог авто может быть выгодным, но требует тщательного анализа условий и оценки своих возможностей. Не соглашайтесь на условия, которые не до конца понятны. Сравнивайте предложения и внимательно читайте договор.
Специалист Равно — бесплатно
Пришлите данные по вашему авто и желаемой сумме кредита — мы поможем найти выгодное предложение и честно скажем, если кредит под залог не лучший вариант для вас
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.