Долги по кредитам растут: пять шагов до того, как пойдут просрочки
Если долги по кредитам становятся обременительными, важно вовремя принять меры. Расскажем, как не допустить просрочки и снизить финансовую нагрузку.
Коротко
- Рассчитайте ПДН, чтобы оценить нагрузку
- Рефинансирование может снизить платёж
- Следите за кредитной историей
- Не откладывайте решение проблемы
Или спросите специалиста — бесплатно
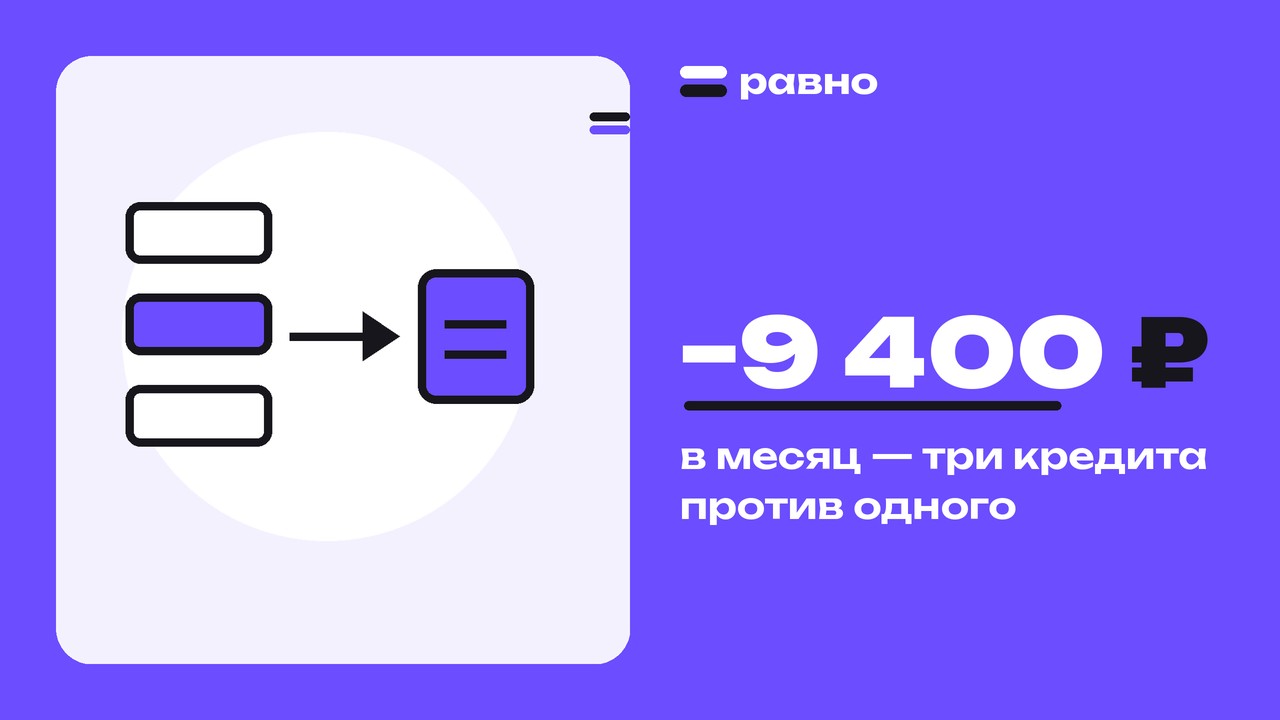
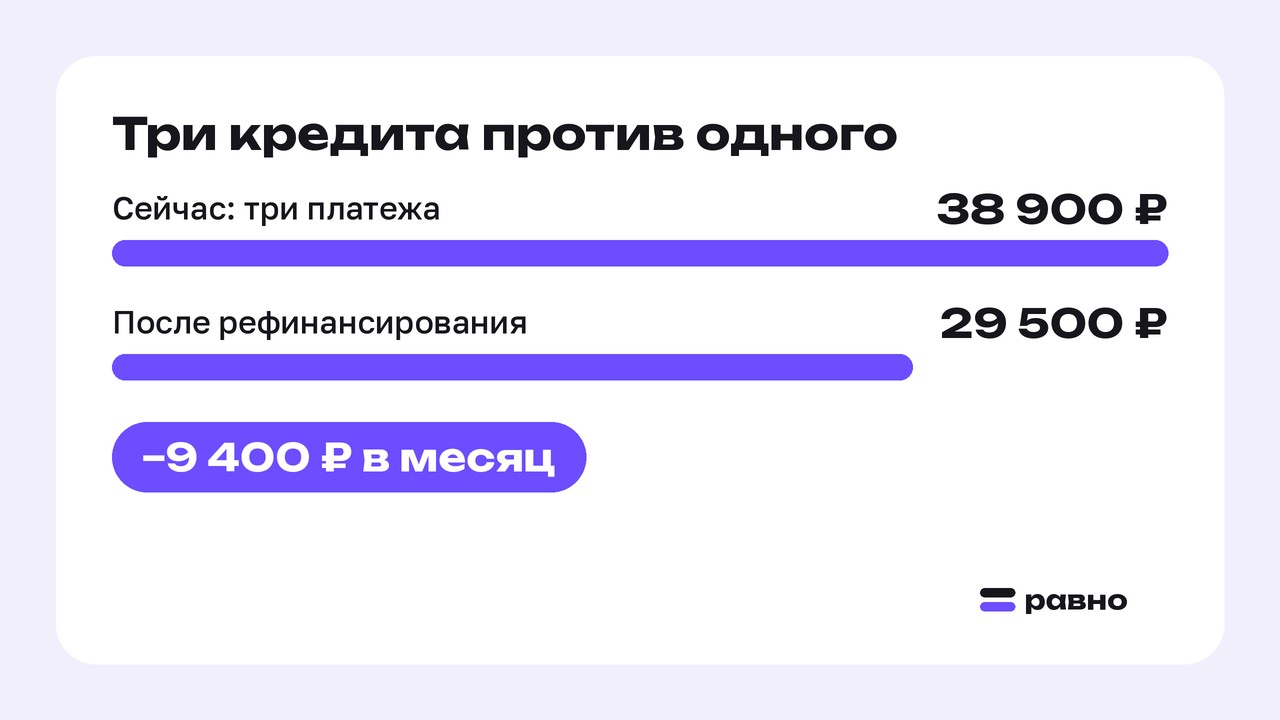
Вы платите 38 900 ₽ в месяц по трём кредитам. А после рефинансирования могли бы платить 29 500 ₽ — экономия 9 400 ₽ в месяц (расчёт условный). Как не допустить просрочки и снизить нагрузку?
Почему долги по кредитам становятся проблемой
Долги растут незаметно. Сначала платежи кажутся посильными, но потом дорожают продукты, растут коммунальные платежи — и денег перестаёт хватать. Банк при выдаче кредита смотрит не на зарплату, а на то, сколько от неё остаётся после всех платежей. Этот показатель — ПДН: доля ежемесячного дохода, которая уходит на платежи по всем кредитам и займам. Чем выше ПДН, тем меньше шансов получить новый кредит.
Просрочки ещё опаснее: к долгу добавятся штрафы, а кредитная история ухудшится. В будущем это затруднит получение кредитов.
Как понять, что долги становятся неподъёмными
Тревожные признаки: вы тратите большую часть дохода на кредиты, занимаете у друзей или берёте микрозаймы, чтобы закрыть старые долги, регулярно пропускаете даты платежей или платите только минимальные суммы.
Посчитайте ПДН: разделите сумму всех ежемесячных платежей по кредитам на среднемесячный доход и умножьте на 100 %. Например, платежи — 38 900 ₽, доход — 60 000 ₽. ПДН составит примерно 65 % (расчёт условный) — это уже высокий показатель.
Условия кредитов влияют на ПДН и общую нагрузку. Допустим, вы взяли кредит на 300 000 ₽ сроком на 3 года под 15 % годовых. Ежемесячный платёж — около 10 390 ₽. Если взять тот же кредит на 5 лет, платёж снизится до примерно 7 150 ₽, но общая переплата вырастет. В первом случае переплата — около 72 000 ₽, во втором — около 129 000 ₽ (расчёты условные). Уменьшая платёж, вы увеличиваете переплату — учитывайте это при планировании.
История клиента: как человек оказался в долговой яме
Алексей, 38 лет, работает водителем в небольшом городе, доход — 70 000 ₽ в месяц. Взял три кредита: на покупку автомобиля (500 000 ₽), на ремонт квартиры (300 000 ₽) и на отпуск (200 000 ₽). Сначала платежи казались посильными — в сумме около 35 000 ₽ (расчёты условные). Но после того как выросли цены на топливо и запчасти, стало труднее. Алексей не учёл непредвиденные расходы — и вот уже денег не хватает даже на повседневные нужды.
Он попытался рефинансировать кредиты, но в банке ответили: «Ваш ПДН слишком высок, мы не можем одобрить новый кредит». На решение проблемы ушло около полутора месяцев. После анализа ситуации и помощи специалиста удалось объединить кредиты в один — платёж снизился, хотя переплата немного выросла.
История собирательная: ситуация типичная, имя и детали изменены.
Пять шагов, чтобы не допустить просрочки
Соберите данные по всем кредитам: суммы, ставки, ежемесячные платежи, даты платежей. Запишите всё в таблицу — так проще увидеть полную картину. Посмотрите условия досрочного погашения: в некоторых договорах за это берут комиссию.
Оцените реальный доход и расходы. Учитывайте не только зарплату, но и другие поступления (например, подработки). Разделите расходы на обязательные (жильё, еда, транспорт) и необязательные — возможно, где‑то получится сэкономить. Например, вы тратите 10 000 ₽ в месяц на необязательные расходы. Если сократить их хотя бы наполовину, появится дополнительный ресурс для платежей по кредитам (расчёт условный).
Рассмотрите варианты снижения нагрузки. Рефинансирование — новый кредит на погашение старых. Цель — снизить ставку или платёж, объединить несколько кредитов в один. Реструктуризация — изменение условий у текущего банка, если уже есть просрочка.
И вот тут начинается самое интересное: менеджер банка при обсуждении рефинансирования может обещать «выгодные условия», но в договоре окажутся скрытые комиссии или повышенные ставки после определённого срока. Проверьте полную стоимость кредита (ПСК) в договоре — она должна быть указана в рамке на первой странице документа.
Вы можете бесплатно получить отчёт два раза в год в каждом бюро. Банки используют собственные модели оценки заёмщиков — высокий ПКР из бюро не гарантирует одобрение кредита. Поймите, какие факторы наиболее важны для конкретного банка.
Составьте план погашения долгов. Определите, какой кредит важнее закрыть первым — например, с самой высокой ставкой. Распишите, сколько сможете платить каждый месяц. Например, у вас два кредита — один под 18 % на 400 000 ₽, другой под 12 % на 500 000 ₽. Логично сначала направить дополнительные средства на кредит с более высокой ставкой — это снизит общую переплату (расчёт условный).
Пришлите цифры по вашим кредитам — посчитаем, выйдет ли платить меньше, и честно скажем, если нет
Рефинансирование и реструктуризация: в чём разница и что выбрать
Рефинансирование подходит, если у вас нет просрочек, но нагрузка кажется высокой. Вы берёте новый кредит на более выгодных условиях, чтобы закрыть старые. Так можно снизить ежемесячный платёж.
Реструктуризация — это изменение условий у текущего банка, если уже есть просрочка. Банк может увеличить срок кредита, чтобы снизить платёж, или предоставить кредитные каникулы. Минус в том, что переплата по кредиту вырастет.
Допустим, сейчас Алексей платит 38 900 ₽ по трём кредитам. После рефинансирования его платёж может снизиться до 29 500 ₽. Экономия — 9 400 ₽ в месяц (расчёт условный). Но переплата по новому кредиту может оказаться выше, чем по старым. Вы сможете увидеть расчёт до подачи заявки.
Что делать, если банк уже отказал в рефинансировании
Выясните причину отказа. Банк не всегда объясняет, но иногда даёт общие подсказки — например, высокий ПДН или ошибки в кредитной истории.
Что можно исправить: - снизить ПДН — например, временно сократить расходы или увеличить доход; - исправить ошибки в кредитной истории; - собрать полный пакет документов — иногда отказ происходит из‑за нехватки справок.
Альтернативы: попросить реструктуризацию у текущего банка, найти банк, который работает с заёмщиками с высоким ПДН, или обратиться за помощью к кредитному брокеру. Проанализируйте ситуацию: сравните ставки и условия разных банков. Мелкие детали — например, наличие страховки или требования к залогу — могут существенно повлиять на итоговую стоимость кредита.
Практическая памятка: чек‑лист для заёмщика
- Соберите все договоры по кредитам, графики платежей, справки о доходах.
- Проверьте условия досрочного погашения — иногда за него берут комиссию.
- Поставьте напоминания в телефоне о датах платежей.
- Проверяйте кредитную историю хотя бы раз в полгода.
- Не подавайте много заявок в разные банки подряд — каждая заявка отражается в истории и снижает шансы.
При проверке кредитной истории вы можете обнаружить записи, которые кажутся незначительными — скажем, пару просрочек на пару дней несколько лет назад. Но именно такие мелочи порой становятся причиной отказа. Оспаривайте ошибки, если они есть.
Что делать, если я не понимаю условия кредитного договора?
Не подписывайте договор, не разобравшись в нём. Возьмите его домой. Особое внимание уделите разделам о процентной ставке, комиссиях, условиях досрочного погашения и последствиях при просрочке. Если что‑то непонятно — обратитесь за разъяснениями к специалисту.
Как быстро можно улучшить кредитную историю?
Улучшение кредитной истории — процесс не быстрый. Записи хранятся 7 лет с даты последнего изменения. Своевременно вносите платежи, избегайте новых просрочек и по возможности уменьшайте общую долговую нагрузку. Ошибки в истории можно исправить заявлением в бюро — ответ обычно приходит в течение 20 рабочих дней.
Влияет ли количество заявок на кредиты на решение банка?
Да, каждая заявка отражается в кредитной истории и может снизить шансы на одобрение. Банки видят, что вы активно ищете кредит, и это может восприниматься как признак финансовых трудностей. Подавайте заявки только в те банки, где вы действительно рассчитываете на одобрение, и предварительно оцените свои шансы.
Главное
Не откладывайте решение проблемы — чем дольше тянуть, тем сложнее будет её решить. Рефинансирование может снизить ежемесячный платёж, но важно честно оценить, как это повлияет на переплату. Следите за ПДН и кредитной историей — это ключевые факторы при выдаче кредитов.
Специалист Равно — бесплатно
Пришлите цифры по вашим кредитам — посчитаем, выйдет ли платить меньше, и честно скажем, если нет
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.