Банк отказал без объяснений: как самому вычислить причину за вечер
Узнали об отказе в кредите и не понимаете, почему? Разберём типичные причины и что можно сделать, чтобы повысить шансы в следующий раз.
Коротко
- Проверьте кредитную историю — ошибки можно исправить
- Рассчитайте ПДН, чтобы понять, не мешает ли он одобрению
- Подготовьте полный пакет документов для заявки
- Одна точная заявка лучше множества случайных
Или спросите специалиста — бесплатно
Вы получили отказ в кредите и не знаете, почему?
Почему банк дал меньше, чем вы просили
Банк не обязан объяснять причину отказа. Но есть типичные факторы, которые влияют на решение. Например, ПДН — показатель долговой нагрузки: какая часть дохода уже уходит на платежи по долгам. Если ПДН выше 50 %, банк видит повышенный риск. Ещё смотрят кредитную историю: ошибки, просроченные платежи, слишком много недавних заявок. Нестабильный или недостаточный доход тоже снижает шансы.
Условия одобрения кредита бывают разными — в зависимости от банка и типа кредита. Менеджер предложит одни условия, а в договоре окажутся более жёсткие требования — скажем, дополнительные документы для подтверждения дохода или ограничения по количеству действующих кредитов. И вот тут начинается самое интересное: в договоре может быть пункт о праве банка изменить ставку при изменении ПДН — вы узнаете об этом уже после одобрения кредита.
Как узнать, где хранится ваша кредитная история
Воспользуйтесь услугой на Госуслугах — «Получение сведений из ЦККИ о бюро кредитных историй». Потом запросите отчёты в найденных бюро. По закону вы можете бесплатно получить кредитный отчёт 2 раза в год в каждом бюро.
Что искать в кредитной истории при отказе
В отчёте проверьте: - есть ли ошибки — например, чужой кредит или неверные сроки платежей; - актуальны ли данные о текущих и закрытых кредитах; - сколько недавних заявок на кредиты — каждая новая заявка оставляет отметку в истории.
Представьте: вы подаёте заявку на кредит, а в отчёте видите десяток заявок за последние два месяца. Менеджер при разговоре может не акцентировать на этом внимание, но в системе банка каждая заявка снижает ваш рейтинг — и это влияет на решение.
Как рассчитать свой ПДН
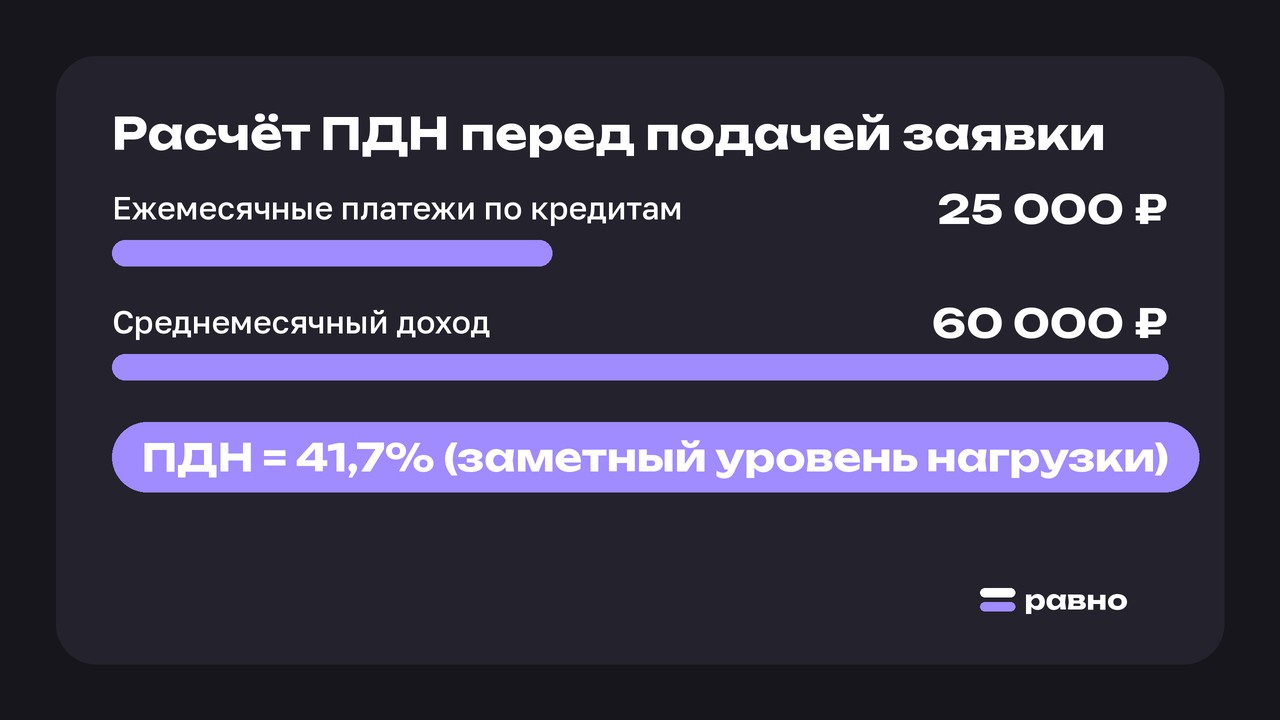
Посчитайте ПДН по формуле: сумма ежемесячных платежей ÷ среднемесячный доход × 100 %. Соберите данные по всем кредитам и займам — укажите суммы платежей. Узнайте среднемесячный доход — зарплата, пенсия, соцвыплаты.
Например, ежемесячные платежи по кредитам — 25 000 ₽, а среднемесячный доход — 60 000 ₽. Тогда ПДН = 25 000 ÷ 60 000 × 100 % = 41,7 %. Банк может насторожиться.
Ещё пример. Вы хотите взять кредит в 700 000 ₽ на 5 лет. Ежемесячный платёж по нему — 18 000 ₽. Если ваши текущие платежи по другим кредитам составляют 22 000 ₽, то общая сумма ежемесячных платежей — 40 000 ₽. При доходе в 80 000 ₽ ПДН составит 40 000 ÷ 80 000 × 100 % = 50 %. Это пограничный показатель — банк может отказать или предложить менее выгодные условия, например повышенную ставку или требование дополнительного обеспечения.
Пришлите данные о ваших кредитах и доходе — мы проанализируем ситуацию и поможем подготовить заявку, которая повысит шансы на одобрение. Специалист изучит анкету до разговора и найдёт банк, где вы проходите.
История клиента: как Алексей пытался получить кредит и что выяснил
Алексей, 38 лет, работает инженером в небольшом райцентре, его доход — 65 000 ₽ в месяц. Он хотел взять кредит на 600 000 ₽ для покупки бытовой техники и ремонта, но получил отказы от нескольких банков без объяснений. Сначала Алексей не понимал, в чём дело, и думал, что проблема в плохой кредитной истории. Он подал несколько заявок подряд — и только усугубил ситуацию. После того как Алексей проверил свою кредитную историю и рассчитал ПДН, выяснилось, что часть проблем связана с высокой долговой нагрузкой и несколькими недавними заявками на кредиты. В отчёте он увидел несколько лишних записей о заявках, которые сам не подавал — вероятно, это были автоматические запросы банков после попыток оформить кредит в салонах. Он понял, что нужно сначала снизить ПДН и исправить мелкие недочёты в истории, а потом снова подавать заявки. Было страшно снова подавать заявки после серии отказов, но Алексей решил действовать системно — и это дало результат. История собирательная: ситуация типичная, имя и детали изменены.
Что делать, если нашли ошибки в кредитной истории
Если в отчёте есть ошибка, подайте заявление в то бюро, где она найдена. Бюро запросит информацию у кредитора и даст мотивированный ответ в течение 20 рабочих дней. Если нужно, соберите дополнительные документы — например, справки о закрытии кредита или выписки по счёту.
Бывает, что ошибка всплывает уже после одобрения кредита — скажем, банк видит просрочку, которой не было, и требует досрочного погашения. В такой ситуации сразу подайте заявление в бюро и соберите документы, подтверждающие вашу правоту. Иначе банк может передать информацию о просрочке в бюро, и исправить ситуацию станет ещё сложнее.
Практические шаги для повышения шансов на кредит после отказа
Снизите ПДН: закройте ненужные кредитные карты или уменьшите лимиты по ним. Погасите небольшие долги. Например, у вас есть кредитная карта с лимитом 100 000 ₽ и ежемесячным платежом 5 000 ₽. Если снизите лимит до 30 000 ₽, платёж может уменьшиться до 1 500 ₽. Это снизит общую долговую нагрузку и повысит шансы на одобрение кредита в 600 000 ₽.
Исправьте ошибки в кредитной истории: подайте заявление в бюро, соберите документы, ждите ответа.
Подготовьте полный пакет документов, подтверждающих доход и стабильность: выписку по счёту о зарплате, пенсии или соцвыплатах. С апреля 2026 года для расчёта ПДН банки принимают выписки по счёту о зарплате, пенсии и соцвыплатах; другие поступления требуют дополнительного подтверждения. Если вы получаете доход из нескольких источников, соберите документы по каждому — это повысит доверие банка.
Подождите 1–2 месяца перед новой заявкой. Слишком частые запросы выглядят подозрительно.
Подайте одну точную заявку через кредитного брокера. Брокер заранее найдёт банк, где вы проходите, и подготовит заявку. Он проверит вашу историю, рассчитает ПДН и подберёт банк с наиболее лояльными условиями для вашей ситуации.
Почему банк может отказать в кредите без объяснений?
Его решение зависит от множества факторов: ПДН, кредитной истории, дохода и других данных. Например, даже при высоком доходе банк может отказать из‑за слишком большого количества действующих кредитов или частых заявок в последние месяцы.
Как долго хранятся записи в кредитной истории?
Записи хранятся 7 лет с даты последнего изменения. Даже закрытые кредиты и погашенные просрочки остаются в истории всё это время — и могут влиять на решение банка. Поэтому важно следить за актуальностью данных и исправлять ошибки сразу, как только их обнаружили.
Можно ли повлиять на решение банка, если ПДН уже высокий?
Да, можно. Попробуйте уменьшить долговую нагрузку: закройте ненужные карты, погасите небольшие долги, уменьшите лимиты по кредиткам. Подготовьте дополнительные документы, подтверждающие стабильность дохода — например, выписки по счёту за последние 3–6 месяцев. И не подавайте много заявок подряд — лучше выбрать один банк и подготовить заявку максимально тщательно.
Главное
Банк смотрит не на зарплату, а на то, сколько от неё остаётся после всех платежей. Проверьте кредитную историю — ошибки можно исправить. Рассчитайте ПДН, чтобы понять, не мешает ли он одобрению.
Специалист Равно — бесплатно
Пришлите данные о ваших кредитах и доходе — мы проанализируем ситуацию и поможем подготовить заявку, которая повысит шансы на одобрение. Специалист изучит анкету до разговора и найдёт банк, где вы проходите.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.