Как рассчитать автокредит с помощью калькулятора: учитываем взнос, ставку и срок
Разберём, как с помощью калькулятора посчитать условия автокредита — с первоначальным взносом и без него. Объясним, на что обратить внимание, чтобы не переплатить.
Коротко
- Калькулятор помогает заранее оценить нагрузку
- Взнос влияет на ежемесячный платёж и переплату
- Учитывайте не только ставку, но и доп. расходы
- Одна точная заявка лучше множества случайных
Или спросите специалиста — бесплатно
Вы хотите купить машину, но не понимаете, какой кредит будет выгоднее — с первоначальным взносом или без? Посчитаем условия автокредита и оценим переплату.
Что такое автокредит и зачем нужен калькулятор
Автокредит — это кредит на покупку автомобиля. Калькулятор помогает заранее понять, сколько будет составлять ежемесячный платёж и какая выйдет переплата. Помните: ставка в рекламе — это не всё, что вы заплатите. В договоре могут быть скрытые комиссии, страховки и платные услуги.
Какие данные нужны для расчёта автокредита
Чтобы посчитать автокредит, понадобятся: - стоимость автомобиля; - размер первоначального взноса (в том числе ноль, если хотите рассчитать вариант без взноса); - срок кредита; - процентная ставка; - информация о дополнительных платежах и страховках.
Без этих данных сложно получить точный результат. Калькулятор — это не волшебная палочка, а инструмент, который помогает ориентироваться в цифрах.
Посмотрим, как эти данные влияют на итоговые условия.
Как работает калькулятор автокредита: шаг за шагом
- Введите стоимость авто. Допустим, машина стоит 1,5 млн ₽.
- Укажите размер взноса. Например, 300 000 ₽ или 0 ₽, если рассчитываете вариант без взноса.
- Задайте срок кредита. Обычно это от 1 до 5 лет.
- Введите ставку или выберите вариант из предложений.
- Учитывайте дополнительные расходы. Это страховки, платные услуги, комиссии. Часто они увеличивают реальную стоимость кредита.
При этом важно понимать, как менеджер в автосалоне может представлять условия. Например, он может акцентировать внимание на низкой ставке, но умолчать о том, что она действует только при оформлении дополнительной страховки стоимостью 100 000 ₽. В договоре это будет прописано мелким шрифтом — и именно там часто прячется подвох. Внимательно читайте все пункты, где речь идёт о дополнительных услугах: там могут быть комиссии за рассмотрение заявки, плата за ведение счёта и прочие скрытые платежи.
Чем отличается расчёт с первоначальным взносом и без него
Взнос напрямую влияет на размер кредита и ежемесячный платёж. Чем больше взнос, тем меньше сумма, которую нужно взять в кредит, и тем ниже ежемесячный платёж. Переплата тоже меняется: при нулевом взносе она обычно выше.
Но нулевой взнос может быть ловушкой. Иногда салоны предлагают такие условия как «выгодное предложение», но в итоге в договор добавляют дорогие страховки и платные услуги.
Пришлите параметры желаемого автокредита — посчитаем, какой вариант выгоднее: с взносом или без, и честно скажем, если переплата будет слишком высокой.
Пример расчёта автокредита: сравниваем варианты
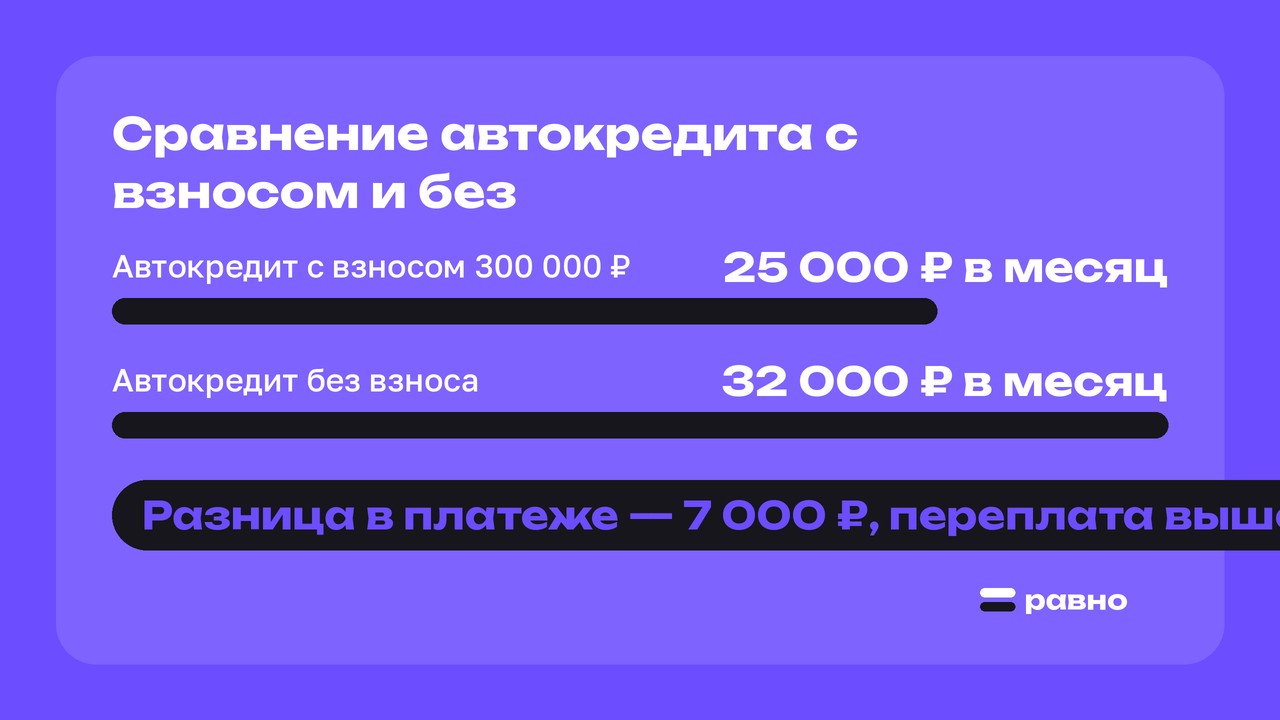
Рассмотрим два варианта на примере автомобиля стоимостью 1,5 млн ₽.
Первый вариант — автокредит с взносом 300 000 ₽. Второй вариант — автокредит без взноса.
Разница в платеже будет заметна. При нулевом взносе переплата окажется больше.
Для наглядности возьмём ставку 13 % годовых, срок 4 года (48 месяцев).
- Вариант с взносом 300 000 ₽: сумма кредита — 1,2 млн ₽.
- Вариант без взноса: сумма кредита — 1,5 млн ₽.
Конкретные цифры по платежам и переплате зависят от условий банка и дополнительных расходов.
На что ещё обратить внимание при выборе автокредита
- Скрытые комиссии и платные услуги. В договоре могут быть строчки, которые никто не читает, — а они существенно увеличивают стоимость кредита.
- Обязательные страховки. Часто банки требуют оформить страховку при автокредите. Узнайте её стоимость и условия. Например, каско нередко включают в тело кредита. В итоге вы платите проценты не только за машину, но и за страховку, что увеличивает переплату.
- Условия досрочного погашения. Посмотрите, есть ли штрафы за досрочное погашение и какие правила действуют в вашем договоре. Некоторые банки разрешают досрочное погашение без ограничений, другие — только через полгода и с уведомлением за 30 дней. В договоре это обычно прописано в разделе «Порядок погашения кредита». Менеджер может сказать одно, а в документе — другое, поэтому сверяйте устные обещания с текстом соглашения.
- ПДН — какая часть дохода уже уходит на платежи по долгам. Банк учитывает ПДН при принятии решения. Если платежи по кредиту займут больше половины дохода, шансы на одобрение снижаются.
Помните: самые дорогие строчки в договоре — те, которые никто не читает. Внимательно изучайте условия, но не пугайтесь объёма текста — мы поможем разобраться.
Как «Равно» поможет рассчитать автокредит и выбрать лучшие условия
Мы поможем сравнить автокредит с кредитом наличными, проверить предложение салона и договор до подписи. Специалист изучит вашу ситуацию, найдёт банк, где вы проходите, и подаст одну точную заявку вместо множества случайных.
С этим мы помогаем бесплатно: посчитаем сумму и платёж до салона, сравним автокредит с кредитом наличными, проверим предложение салона и договор до подписи, подскажем, куда подать заявку.
История собирательная: имя и детали изменены. Клиент хотел купить автомобиль, но не имел средств на первоначальный взнос. Он попытался самостоятельно рассчитать условия кредита с помощью онлайн‑калькулятора, но не учёл дополнительные расходы и страховки. В итоге ежемесячный платёж оказался выше ожидаемого. После консультации со специалистом «Равно» клиент рассмотрел альтернативные варианты (в том числе кредит наличными) и выбрал наиболее выгодный вариант с учётом всех условий.
Частые вопросы
Что делать, если в договоре нашли скрытые комиссии?
Мы рекомендуем сначала письменно обратиться в банк или салон с требованием разъяснить условия. Если ответа нет или он вас не устраивает, можно подать жалобу финансовому уполномоченному (для споров до 500 000 ₽) или в Банк России. Перед этим зафиксируйте все договорённости: скриншоты, записи разговоров, копии документов.
Как понять, что страховка действительно обязательна?
Страховка считается обеспечивающей кредит, если от её наличия зависят условия (ставка, срок) или банк — выгодоприобретатель, а страховая сумма привязана к долгу. В договоре это обычно прописано в разделе «Условия кредитования». Если там нет таких формулировок, страховку, скорее всего, можно не оформлять. Но тогда банк вправе поднять ставку до уровня для кредитов без страховки — это тоже должно быть в договоре.
Можно ли снизить ежемесячный платёж, если уже взяли автокредит?
Да, через рефинансирование — новый кредит на погашение старого. Смысл в том, чтобы снизить ставку или платёж, объединить несколько кредитов в один. Но если просрочка уже есть, сначала обычно рассматривают реструктуризацию — изменение условий у текущего банка.
Главное
Рассчитывайте кредит заранее, до посещения салона. Учитывайте не только ставку, но и дополнительные расходы. Сравнивайте несколько вариантов, а не полагайтесь на одно предложение. Проверяйте договор перед подписью — это поможет избежать неожиданных расходов.
Специалист Равно — бесплатно
Пришлите параметры желаемого автокредита — посчитаем, какой вариант выгоднее: с взносом или без, и честно скажем, если переплата будет слишком высокой.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.