Автокредит или потребительский кредит: сравниваем условия и выбираем лучший вариант
Разбираемся, в чём разница между автокредитом и потребительским кредитом, и помогаем понять, какой вариант выгоднее в вашей ситуации.
Коротко
- Автокредит — для покупки авто, потребительский — для любых целей
- Учитывайте дополнительные расходы при автокредите
- Рассчитывайте полную стоимость кредита
- Оцените свою платёжеспособность и ПДН
Или спросите специалиста — бесплатно
Вы стоите перед выбором: взять автокредит или потребительский кредит на покупку машины? Хочется сэкономить, но непонятно, какой вариант выгоднее — ведь в рекламе обещают низкие ставки, а в договоре могут быть скрытые платежи.
Мы в «Равно» помогаем разобраться: переводим с банковского на человеческий. Расскажем, в чём разница между автокредитом и потребительским кредитом, и покажем, как посчитать реальную выгоду.
Что такое автокредит и потребительский кредит
Автокредит — это кредит, который выдают специально для покупки автомобиля. Машина становится залогом по кредиту. Потребительский кредит — более универсальный: его можно потратить на любые цели, в том числе на покупку авто.
У каждого варианта свои особенности. При автокредите банк часто предлагает специальные условия от автосалонов и производителей — например, сниженные ставки или дополнительные бонусы. Потребительский кредит даёт больше свободы в использовании денег, но ставки могут быть выше, а специальных предложений — меньше.
Ключевые отличия автокредита от потребительского кредита
Условия выдачи различаются. Для автокредита банк может требовать дополнительные документы, связанные с покупкой машины и её оформлением. Для потребительского кредита пакет документов обычно проще.
Процентные ставки зависят от разных факторов: кредитной истории, уровня долговой нагрузки («ПДН» — какая часть дохода уже уходит на платежи по долгам), наличия страховки и других условий. При автокредите ставка иногда ниже за счёт специальных программ и залога.
Сроки кредитования могут отличаться. Автокредиты нередко рассчитаны на длительный период, потребительские кредиты — на более короткий.
Требования к обеспечению тоже разные. Автокредит всегда подразумевает залог — приобретаемый автомобиль. Потребительский кредит может быть без залога, но при его наличии ставка может быть ниже.
Дополнительные расходы при автокредите: на что обратить внимание
При автокредите почти всегда требуется страховка — это условие банка. Иногда автосалоны навязывают дополнительные услуги — платные опции, «скидки при кредите» и прочее. Самые дорогие строчки в договоре — те, которые никто не читает.
Скрытые комиссии и платежи могут «съедать» выгоду от низкой ставки. Например, плата за рассмотрение заявки или за оформление договора. Важно заранее просчитать все дополнительные расходы — тогда вы поймёте, насколько выгоден автокредит на самом деле.
Рассмотрим ситуацию: вы интересуетесь автокредитом. Менеджер автосалона говорит о ставке 12 % годовых, но настаивает на оформлении страховки жизни и здоровья и дополнительной услуги «помощь на дороге». В договоре эти суммы могут быть включены в тело кредита — тогда реальная сумма займа окажется выше, а переплата — больше. В условиях договора может быть прописано, что без этих страховок и услуг ставка повышается.
Когда выгоднее взять автокредит
Автокредит может быть выгоднее, если действуют специальные предложения от автосалонов и банков — например, сниженная ставка или дополнительные бонусы при покупке определённой модели.
Также автокредит стоит рассмотреть, если вы готовы оформить страховку и дополнительные услуги — в некоторых случаях они могут снизить ставку и общую переплату. Но важно всё посчитать: иногда дополнительные расходы перекрывают выгоду от низкой ставки.
Представим ситуацию: вы хотите купить машину. В одном банке предлагают автокредит с обязательным страхованием жизни и здоровья, в другом — потребительский кредит без дополнительных страховок. На первый взгляд, автокредит выгоднее. Но если учесть стоимость страховки и возможные скрытые комиссии, итоговая переплата может оказаться сопоставимой или даже выше, чем при потребительском кредите.
Когда лучше выбрать потребительский кредит
Потребительский кредит подойдёт, если вам важна гибкость. Например, если вы хотите потратить часть денег не только на машину, но и на её дооснащение, страховку или другие нужды.
Также потребительский кредит может быть выгоднее, если у вас уже есть страховка или вы не хотите оформлять дополнительные услуги, которые предлагают в автосалоне. В этом случае переплата по автокредиту может оказаться выше из‑за обязательных страховок и допуслуг.
К примеру, вы планируете потратить деньги на покупку авто и на тюнинг. При автокредите вам придётся оформлять кредит строго на покупку машины, а дополнительные расходы придётся покрывать отдельно. При потребительском кредите вы можете взять сумму и распределить её по своему усмотрению.
Пришлите данные о доходах и расходах — посчитаем, какой кредит выгоднее в вашей ситуации, и честно скажем, если один из вариантов не подходит
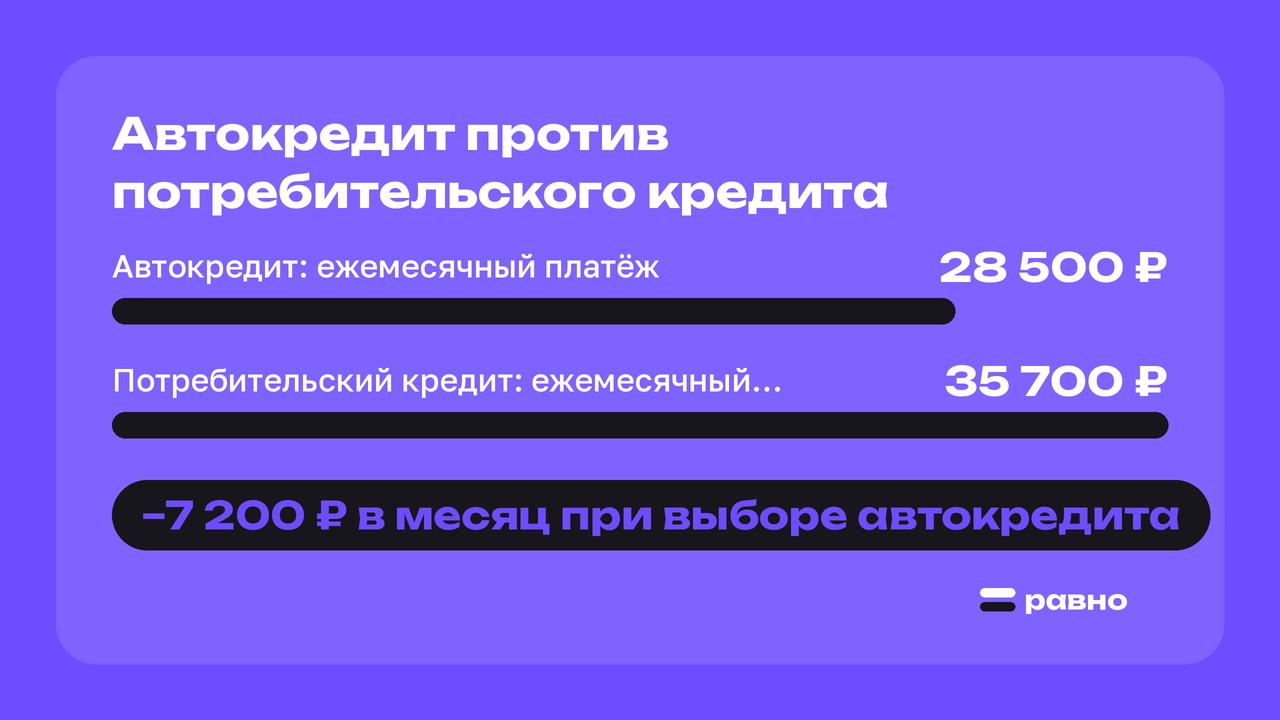
Пример расчёта: автокредит против потребительского кредита
Представьте, что вы хотите взять кредит.
- Автокредит: ежемесячный платёж и переплата будут зависеть от ставки, срока и дополнительных расходов — страховок, допуслуг и комиссий.
- Потребительский кредит: ежемесячный платёж и переплата также зависят от условий банка и наличия дополнительных расходов.
Разница в ежемесячном платеже может быть в пользу автокредита. Однако это без учёта дополнительных расходов. Если учесть их, разница может быть меньше или даже исчезнуть.
Разберём пример с учётом дополнительных расходов. Допустим, при автокредите вы оформляете страховку и услугу «помощь на дороге». Эти суммы могут быть включены в тело кредита, и тогда реальная сумма займа вырастет. Ежемесячный платёж может увеличиться, а общая переплата — стать больше. В этом случае разница с потребительским кредитом уже не такая значительная.
Когда выгоднее взять автокредит
Автокредит может быть выгоднее, если действуют специальные предложения от автосалонов и банков. Например, сниженная ставка или дополнительные бонусы при покупке определённой модели.
Также автокредит стоит рассмотреть, если вы готовы оформить страховку и дополнительные услуги — в некоторых случаях они могут снизить ставку и общую переплату. Но важно всё посчитать: иногда дополнительные расходы перекрывают выгоду от низкой ставки.
Обратите внимание на то, как менеджер формулирует условия. Часто в устной беседе подчёркивают низкую ставку, а о дополнительных расходах говорят вскользь. В договоре же все условия прописаны детально: там вы увидите не только ставку, но и перечень обязательных страховок, размеры комиссий и условия повышения ставки.
Когда лучше выбрать потребительский кредит
Потребительский кредит подойдёт, если вам важна гибкость. Например, если вы хотите потратить часть денег не только на машину, но и на её дооснащение, страховку или другие нужды.
Также потребительский кредит может быть выгоднее, если у вас уже есть страховка или вы не хотите оформлять дополнительные услуги, которые предлагают в автосалоне. В этом случае переплата по автокредиту может оказаться выше из‑за обязательных страховок и допуслуг.
Что делать, чтобы выбрать лучший вариант
- Соберите данные о своих доходах и расходах. Посчитайте ПДН — какая часть дохода уходит на платежи по долгам. Если показатель выше 50 %, банк может отказать или предложить менее выгодные условия.
- Используйте кредитный калькулятор на сайте «Равно» — так вы сможете предварительно посчитать ежемесячный платёж и переплату.
- Проверьте кредитную историю — это можно сделать бесплатно два раза в год в каждом бюро кредитных историй. Ошибки в истории могут стать причиной отказа или повышения ставки.
- Внимательно изучите условия в разных банках. Не ориентируйтесь только на ставку в рекламе — считайте полную стоимость кредита, включая страховки, допуслуги и комиссии.
Обратите внимание на формулировки в договоре: там могут быть пункты о повышении ставки в случае отказа от страховки, о скрытых комиссиях за обслуживание счёта или за досрочное погашение. Менеджер может уверять, что «всё просто и прозрачно», но в договоре могут быть нюансы. Например, условие о том, что при досрочном погашении автокредита взимается комиссия.
Частые вопросы
Как понять, что в договоре есть скрытые платежи?
Мы в «Равно» советуем внимательно читать раздел о комиссиях и дополнительных услугах. Часто скрытые платежи прячут в мелких пунктах или в приложениях к договору. Ищите фразы вроде «плата за рассмотрение заявки», «комиссии за обслуживание счёта», «дополнительные услуги». Если что-то непонятно — попросите менеджера разъяснить.
Что делать, если банк повысил ставку после отказа от страховки?
Проверьте договор: если там прописано, что ставка зависит от наличия страховки, банк имеет право повысить её. В этом случае можно обратиться к финансовому уполномоченному, если сумма спора не превышает 500 000 ₽. Сначала нужно направить письменную претензию в банк — ответ должен прийти в течение 30 календарных дней.
Можно ли отказаться от дополнительных услуг, которые навязывают в автосалоне?
Да, вы вправе отказаться от дополнительных услуг. Однако в договоре могут быть условия, что отказ от этих услуг ведёт к повышению ставки или к другим менее выгодным условиям кредитования. Внимательно читайте договор и уточняйте у менеджера, как отказ от той или иной услуги повлияет на условия кредита.
Главное
Ставка в рекламе — это не всё, что вы заплатите. Чтобы выбрать лучший вариант, считайте полную стоимость кредита и учитывайте дополнительные расходы. Оценивайте свою платёжеспособность и уровень долговой нагрузки — это поможет избежать проблем с выплатами.
Какой вариант кредита выбрали бы вы — автокредит или потребительский? Расскажите в комментариях, что для вас важнее: низкая ставка или гибкость использования средств.
Специалист Равно — бесплатно
Пришлите данные о доходах и расходах — посчитаем, какой кредит выгоднее в вашей ситуации, и честно скажем, если один из вариантов не подходит
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.