Лизинг или автокредит: сравниваем условия и выбираем лучший вариант для покупки авто
Разбираемся, в чём разница между лизингом и автокредитом, что выгоднее для покупки автомобиля и на что обратить внимание при выборе.
Коротко
- Лизинг и автокредит — разные способы покупки авто
- Платежи и переплата зависят от условий договора
- Важно учитывать дополнительные расходы
- Выбор зависит от ваших целей и возможностей
Или спросите специалиста — бесплатно
Вы хотите купить автомобиль, но не можете решить: лизинг или автокредит? Хочется понять, какой вариант выгоднее, и не переплатить. Мы в «Равно» поможем разобраться: переведём с банковского на человеческий, посчитаем реальную переплату и покажем, на что обратить внимание.
Что такое автокредит и как он работает
Автокредит — это кредит на покупку автомобиля. Банк выдаёт деньги, вы покупаете машину и постепенно возвращаете долг с процентами. Обычно нужен первоначальный взнос, а автомобиль становится залогом.
Оформление проходит в несколько этапов: подача заявки, одобрение, подписание договора, передача денег продавцу. Вы становитесь собственником авто, но до полного погашения кредита машина находится в залоге у банка.
Типичные условия: ставка, срок кредита, размер первоначального взноса. В стоимость кредита входят проценты, страховки и дополнительные услуги — «допуслуги». Это дополнительные опции, которые продавец или банк предлагают оформить вместе с кредитом: например, расширенную страховку или платные подписки. Часто их включают в сумму кредита, и вы платите за них проценты.
Что такое лизинг автомобиля и как он устроен
Лизинг — это форма финансирования, при которой лизингодатель (компания) покупает автомобиль и передаёт его вам в пользование на определённый срок. Вы платите ежемесячные платежи и пользуетесь машиной, но собственником остаётесь не вы — им является лизингодатель.
В сделке участвуют три стороны: лизингодатель (компания, которая покупает авто), лизингополучатель (вы, тот, кто пользуется машиной) и продавец (автосалон или частное лицо). По окончании срока договора вы можете выкупить авто по заранее оговорённой «выкупной стоимости» или вернуть его лизингодателю.
Условия договора включают срок лизинга, размер ежемесячных платежей и выкупную стоимость. Лизинг отличается от аренды тем, что часто предполагает возможность выкупа авто, а от кредита — тем, что собственником вы становитесь не сразу.
Сравнение условий: платежи и переплата
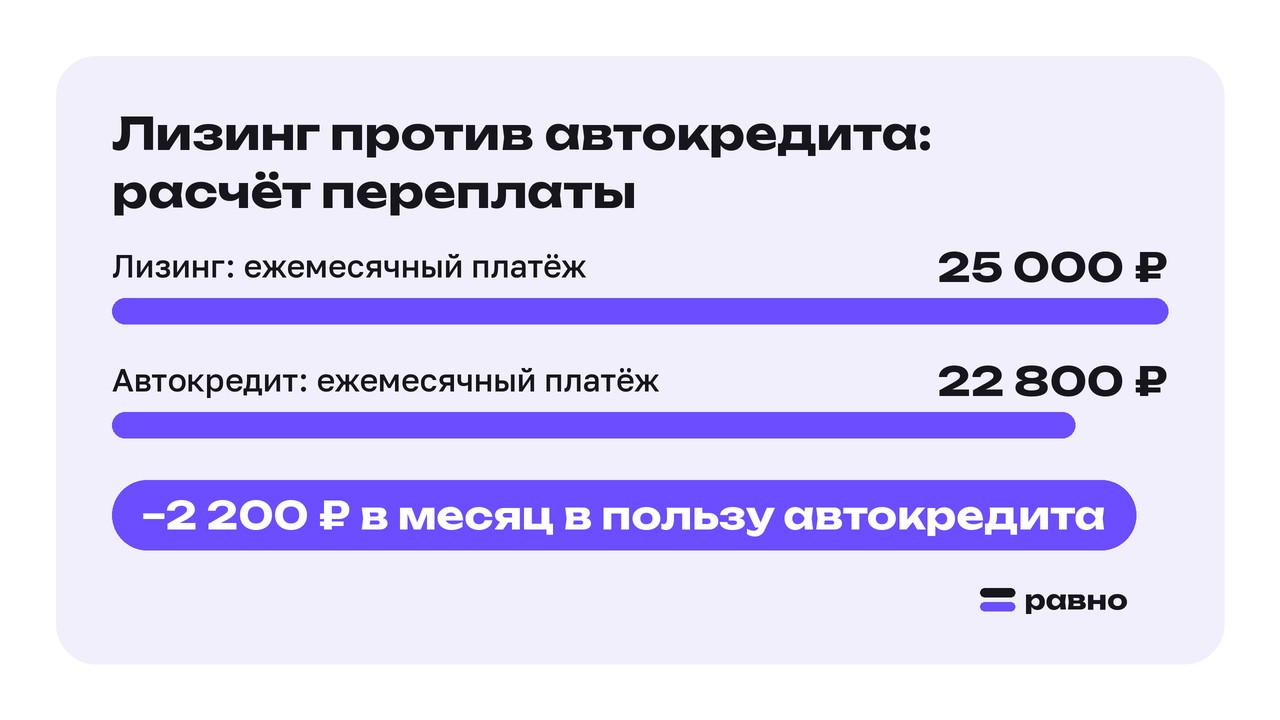
Ежемесячный платёж по автокредиту складывается из части долга и процентов. В лизинге платёж обычно ниже, потому что вы платите не за полную стоимость авто, а за пользование им.
Общая стоимость покупки в автокредите — это сумма всех платежей, включая проценты и страховки. В лизинге — сумма платежей за весь срок плюс выкупная стоимость.
Вот пример расчёта: допустим, вы рассматриваете покупку авто стоимостью 1,5 млн ₽.
- Лизинг: ежемесячный платёж, срок и выкупная стоимость варьируются в зависимости от условий договора. Общая переплата зависит от ставки, срока и дополнительных условий.
- Автокредит: ежемесячный платёж и срок также зависят от условий банка и вашего профиля заёмщика. Общая переплата складывается из процентов и дополнительных расходов.
Разница в ежемесячном платеже и итоговой переплате будет зависеть от условий конкретного договора, ставки, первоначального взноса и дополнительных расходов.
Права и обязанности владельца: что важно знать
При автокредите вы сразу становитесь собственником автомобиля, но до погашения долга машина в залоге у банка. Вы можете использовать авто, но не можете продать его без согласия банка.
При лизинге собственником остаётся лизингодатель. Вы пользуетесь машиной, но с ограничениями: часто есть лимит на пробег, нельзя вносить серьёзные модификации без согласия лизингодателя.
В обоих случаях вы обязаны своевременно вносить платежи, оформлять страховку и следить за техническим состоянием авто. При нарушении условий договора возможны штрафы, расторжение договора и изъятие автомобиля.
Пришлите параметры интересующего вас авто и условия, которые вам предложили — посчитаем, что выгоднее: лизинг или автокредит, и честно скажем, какой вариант подходит именно вам
Дополнительные расходы и скрытые нюансы
В автокредите часто навязывают страховки и допуслуги — это увеличивает общую стоимость кредита. Например, «защита от потери работы» или расширенная гарантия могут стоить десятки тысяч рублей, и вы будете платить за них проценты.
В лизинге тоже есть скрытые расходы: комиссии за оформление, страхование, плата за обслуживание. Для юридических лиц и ИП могут быть особенности учёта и налогообложения — лучше заранее проконсультироваться с бухгалтером.
Перед подписанием договора проверьте мелкий шрифт: там могут быть условия о штрафах за досрочное погашение, ограничения на пробег и другие подводные камни.
Когда лизинг выгоднее, а когда автокредит
Выбор между лизингом и автокредитом зависит от ваших планов на автомобиль. Если вы планируете использовать авто 2–3 года, а потом хотите сменить машину, лизинг может быть удобнее: ежемесячные платежи ниже, и вы не привязаны к одному авто надолго.
Если же вы хотите стать собственником и пользоваться машиной несколько лет, автокредит — более подходящий вариант. Вы постепенно выплачиваете долг и становитесь полноправным владельцем.
Факторы, влияющие на выбор: - цель покупки (временное пользование или владение); - размер первоначального взноса; - срок, на который вы планируете пользоваться авто; - готовность к дополнительным расходам (страховки, обслуживание); - возможность досрочного погашения (в автокредите это обычно возможно, в лизинге — зависит от условий договора).
Как выбрать оптимальный вариант
Чтобы выбрать между лизингом и автокредитом, следуйте этим шагам: 1. Определите цель: хотите стать собственником или пользоваться авто временно? 2. Посчитайте бюджет: какой ежемесячный платёж вам комфортен? 3. Изучите предложения: сравните ставки, сроки, условия в нескольких банках и лизинговых компаниях. 4. Проверьте договор: обратите внимание на мелкий шрифт, штрафы, условия досрочного погашения, дополнительные услуги. 5. Задайте вопросы: спросите о скрытых платежах, условиях обслуживания, возможности выкупа.
Практические советы: - Сначала посчитайте сумму и платёж до салона — это поможет понять реальную переплату. - Одна точная заявка лучше десяти случайных: мы в «Равно» поможем подобрать банк и подать заявку. - Проверьте договор по фото: мы можем помочь найти скрытые платежи и допуслуги.
Главное
Лизинг и автокредит — разные способы покупки авто. Лизинг подходит тем, кто хочет пользоваться машиной без больших первоначальных вложений и готов к ограничениям. Автокредит — для тех, кто планирует стать собственником и готов к более высоким ежемесячным платежам. Выбор зависит от ваших целей, бюджета и условий конкретного договора.
Расскажите в комментариях: какой вариант покупки авто вы выбрали и почему? Что оказалось самым сложным при оформлении?
История собирательная: имя и детали изменены.
Специалист Равно — бесплатно
Пришлите параметры интересующего вас авто и условия, которые вам предложили — посчитаем, что выгоднее: лизинг или автокредит, и честно скажем, какой вариант подходит именно вам
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.