Автокредит для самозанятых: какие банки одобряют и какие условия
Самозанятые часто сталкиваются с трудностями при получении автокредита. В статье — какие требования предъявляют банки и как повысить шансы на одобрение.
Коротко
- Самозанятым сложнее получить кредит из‑за особенностей подтверждения дохода
- Важно иметь хорошую кредитную историю и низкий ПДН
- Специалист «Равно» поможет найти подходящий банк
- Тщательная проверка договора защитит от скрытых комиссий
Или спросите специалиста — бесплатно
Хотите купить машину в кредит как самозанятый? Банки часто требуют справки о доходах — а у вас их нет. Возникают вопросы: какие документы собрать, какие условия выдвинут и куда подавать заявку.
Мы в «Равно» переводим с банковского на человеческий: считаем выгоду в рублях и подаём одну точную заявку.
Кто считается самозанятым и почему это влияет на кредит
Самозанятый — это человек, который работает на себя и платит налог на профессиональный доход. Это могут быть водители такси, мастера по ремонту, консультанты и другие специалисты.
Банки настороженно относятся к самозанятым заёмщикам. Для них это сигнал: доход может быть нестабильным, его сложнее подтвердить. Основная сложность — не столько сам статус, сколько необходимость доказать банку, что вы стабильно зарабатываете и сможете платить по кредиту.
Какие документы нужны для автокредита самозанятому
Стандартный пакет документов для кредита включает паспорт, СНИЛС, иногда ИНН. Но для самозанятого важно подтвердить доход.
Вместо справки 2‑НДФЛ можно предоставить: - выписку из приложения «Мой налог» — там виден доход за любой период; - банковские выписки по счёту, куда поступают деньги от клиентов; - другие документы, которые показывают регулярность поступлений.
Банк смотрит на общую картину: сколько денег поступает, как часто, есть ли другие обязательства. Например, если вы получаете деньги от клиентов нерегулярно — в один месяц 100 000 ₽, в другой 30 000 ₽ — банк может посчитать это рискованным и предложить менее выгодные условия или вовсе отказать.
Требования банков к самозанятым заёмщикам
Банки учитывают несколько параметров: - уровень и стабильность дохода — важно, чтобы ежемесячные платежи по кредиту не превышали комфортный уровень долговой нагрузки; - кредитная история — просрочки и непогашенные долги снижают шансы; - ПДН («показатель долговой нагрузки») — доля ежемесячного дохода, которая уходит на платежи по всем кредитам и займам.
Ориентиры по ПДН такие: до 30 % — комфортно, 30–50 % — заметно, выше 50 % — повышенный риск, выше 80 % — очень высокий.
Условия автокредита для самозанятых бывают разными. Банки устанавливают свои требования к сроку деятельности, уровню дохода и другим параметрам.
Как повысить шансы на одобрение автокредита
Чтобы увеличить шансы на одобрение, можно сделать следующее: - Проверить кредитную историю — заказать отчёт в бюро кредитных историй. Бесплатно это можно сделать два раза в год. Если найдёте ошибки — оспорьте их заявлением в бюро. В заявлении нужно указать, какая запись ошибочна, и приложить доказательства (например, квитанции об оплате, справки о закрытии кредита). Бюро запросит информацию у кредитора и даст ответ в течение 20 рабочих дней. - Снизить ПДН — закрыть ненужные кредиты, уменьшить лимиты по кредитным картам или найти дополнительные источники дохода. - Выбрать оптимальную сумму кредита — не брать слишком много, чтобы платёж не превышал комфортный уровень расходов. - Рассмотреть возможность привлечения созаёмщика или поручителя — это может повысить шансы, особенно если у них хорошая кредитная история и стабильный доход.
Пришлите данные о вашем доходе и текущих обязательствах — посчитаем, какой кредит вам доступен, и найдём банк, где шансы на одобрение выше. Честно скажем, если условия невыгодны.
Пример расчёта автокредита для самозанятого
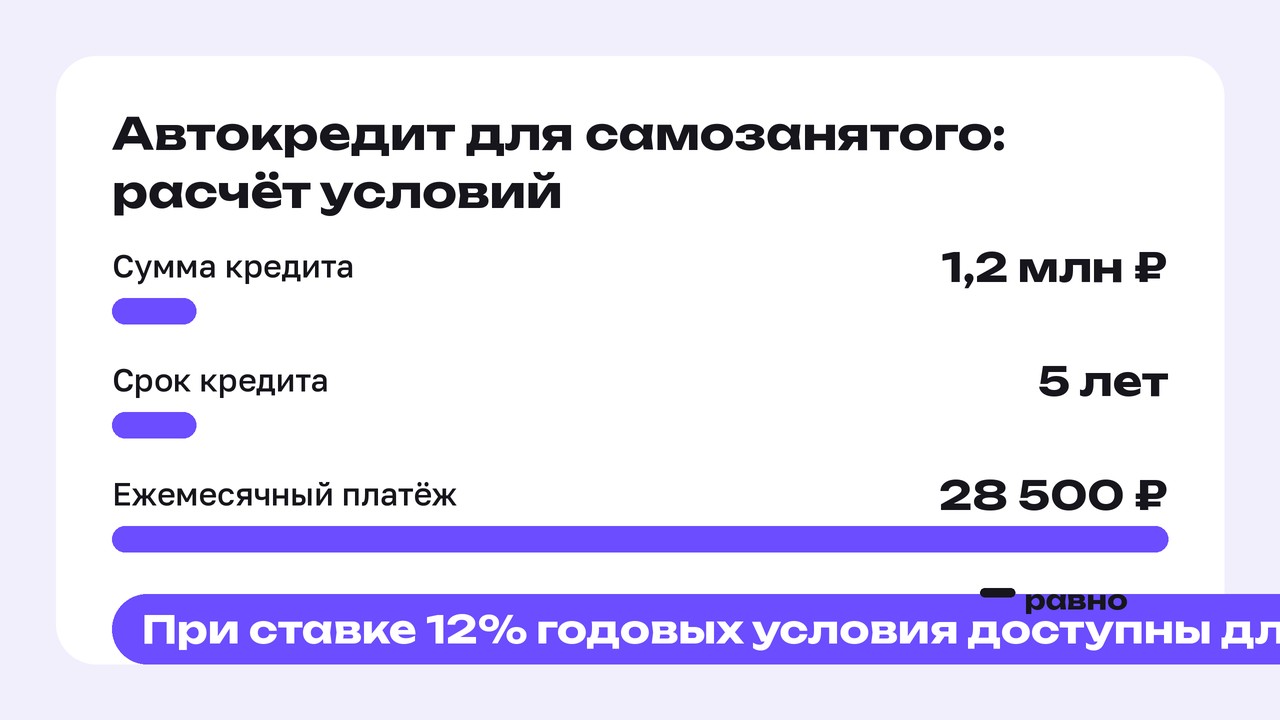
Допустим, вы хотите купить машину в кредит. Выбрали автомобиль за 1,5 млн рублей, готовы внести 300 тысяч рублей как первоначальный взнос, а на оставшиеся 1,2 млн рублей берёте кредит. Это пример, который помогает понять логику расчётов — реальные условия будут зависеть от банка и вашей ситуации.
Условия кредита: - сумма — 1,2 млн рублей; - срок — 5 лет; - ежемесячный платёж — 28 500 рублей; - переплата по процентам — 510 000 рублей.
Посчитайте до салона: сколько вы реально сможете платить каждый месяц, не ущемляя привычный образ жизни.
Где самозанятому подать заявку на автокредит
Подать заявку можно: - напрямую в банк — узнайте, какие банки лояльны к самозанятым; - через онлайн‑сервисы — некоторые платформы позволяют отправить одну заявку сразу в несколько банков; - через автосалон — там часто есть представители банков, но важно внимательно изучить договор: могут быть скрытые комиссии и платные услуги.
Мы помогаем разобраться: специалист «Равно» изучит вашу анкету, найдёт банк, где вы проходите, и подаст одну точную заявку.
На что обратить внимание в договоре автокредита
В договоре автокредита есть несколько важных моментов: - условия по страховке — от её наличия могут зависеть ставка и другие параметры кредита. В договоре может быть прописано, что при отказе от страховки ставка повышается. Внимательно читайте раздел договора, где описаны последствия отказа от страховки; - скрытые комиссии и платные услуги — самые дорогие строчки в договоре — те, которые никто не читает. Например, комиссия за рассмотрение заявки или плата за подключение пакета дополнительных услуг. В договоре эти суммы могут быть указаны мелким шрифтом или в разделе «Дополнительные услуги». Менеджер в салоне может сказать, что это «обязательное условие банка», но по закону вы вправе отказаться от ненужных услуг. Внимательно изучите раздел «Тарифы» и «Условия обслуживания»; - условия досрочного погашения — узнайте, есть ли штрафы за досрочное погашение, какие требования к процедуре. В договоре должно быть прописано, как именно можно погасить кредит досрочно: нужно ли писать заявление за сколько-то дней, есть ли минимальная сумма досрочного платежа.
Помните: ставка в рекламе — это не всё, что вы заплатите. Внимательно изучите договор, чтобы не столкнуться с неприятными сюрпризами.
Частые вопросы
Что делать, если банк отказал в автокредите?
Если банк отказал в автокредите, сначала выясните причину. Иногда банк не сообщает её напрямую, но можно косвенно понять из условий, которые он предлагал ранее. Проверьте кредитную историю — возможно, там есть ошибки или просроченные платежи. Попробуйте снизить ПДН: закройте ненужные кредиты, уменьшите лимиты по кредитным картам. Также можно рассмотреть возможность привлечения созаёмщика или подачи заявки в другой банк с более лояльными условиями.
Можно ли отказаться от страховки при автокредите?
Да, вы можете отказаться от добровольной страховки, но важно учитывать условия договора. Если от наличия страховки зависят ставка, срок или другие параметры кредита, банк вправе повысить ставку до уровня для кредитов без страховки.
Как понять, что в договоре есть скрытые комиссии?
Чтобы понять, есть ли в договоре скрытые комиссии, внимательно изучите разделы «Тарифы», «Дополнительные услуги» и «Условия обслуживания». Ищите фразы вроде «плата за рассмотрение заявки», «плата за подключение пакета услуг», «комиссия за обслуживание счёта». Часто эти суммы указаны мелким шрифтом или в приложениях к договору. Попросите менеджера подробно объяснить, за что именно вы платите, и сравните условия в разных банках. Специалист «Равно» поможет вам проанализировать договор и выявить потенциально невыгодные условия.
Главное: как самозанятому получить автокредит
Чтобы получить автокредит, самозанятому нужно: - подготовить документы, подтверждающие доход: выписку из приложения «Мой налог», банковские выписки; - проверить кредитную историю и при необходимости исправить ошибки; - рассчитать комфортный размер кредита с учётом ПДН; - выбрать банк или сервис для подачи заявки; - внимательно изучить договор перед подписанием.
Специалист «Равно» поможет с каждым шагом: от анализа документов до проверки договора. С этим мы помогаем бесплатно: посчитаем сумму и платёж до салона, сравним автокредит с кредитом наличными, проверим предложение салона и договор до подписи.
История собирательная: имя и детали изменены.
Специалист Равно — бесплатно
Пришлите данные о вашем доходе и текущих обязательствах — посчитаем, какой кредит вам доступен, и найдём банк, где шансы на одобрение выше. Честно скажем, если условия невыгодны.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.