Снижаем платёж по автокредиту: 5 рабочих способов сэкономить
Рассказываем, как уменьшить ежемесячный платёж по автокредиту и не переплатить. Пошаговая инструкция с расчётом.
Коротко
- Пересмотр срока кредита снижает платёж, но увеличивает переплату
- Проверьте условия страховки и доп. услуг в договоре
- Рефинансирование может снизить платёж и ставку
- Сравните автокредит с кредитом наличными — иногда это выгоднее
Или спросите специалиста — бесплатно
Платёж по автокредиту нередко занимает заметную долю бюджета. Хочется его снизить, но пугает перспектива роста общей переплаты. Разберём, как найти баланс между комфортным платежом и разумной переплатой.
Платёж по автокредиту складывается из ставки, срока кредита и дополнительных услуг. В договоре могут быть скрытые платежи — те, что в спешке никто не читает. Реклама ставки часто не отражает реальную переплату: заманчивая цифра в рекламе может обернуться более высокими затратами из‑за комиссий и страховок.
Способ 1: пересмотреть срок кредита
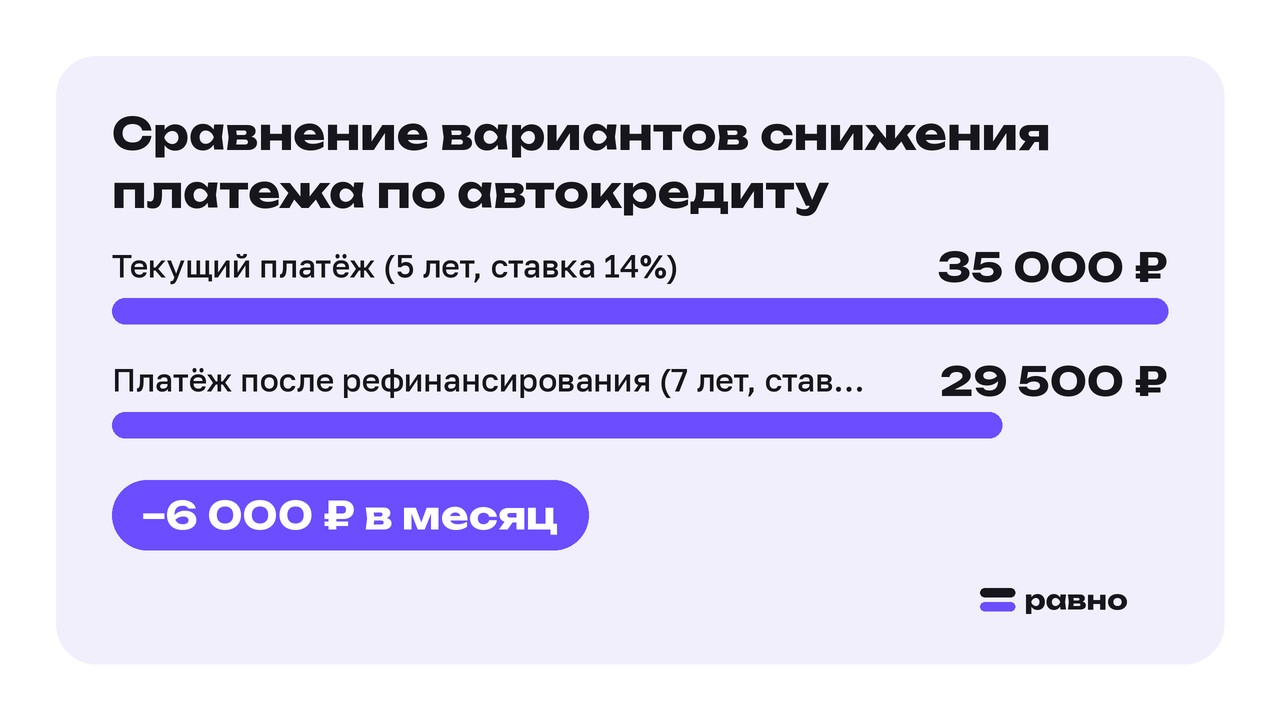
Увеличение срока снижает ежемесячный платёж, но увеличивает общую переплату. Нужно найти баланс: платёж должен быть комфортным, а переплата — приемлемой.
Чтобы выбрать оптимальный вариант, заранее просчитайте, насколько вырастет переплата при увеличении срока. Используйте кредитный калькулятор для сравнения вариантов. Оцените, насколько комфортно будет платить увеличенную сумму в перспективе.
В договоре ищите пункты о пересчёте платежа при изменении срока, наличии комиссий за досрочное погашение или изменение условий. Менеджер может обещать выгодные условия, но в договоре могут быть скрытые комиссии или повышенные ставки при продлении срока.
Способ 2: проверить условия страховки и дополнительных услуг
В автосалоне нередко навязывают лишние страховки и платные услуги — они увеличивают стоимость кредита, но не всегда нужны вам. В договоре ищите строчки мелким шрифтом: именно там часто прячутся самые дорогие условия.
Вам могут предложить страховку жизни или дополнительные сервисы по обслуживанию авто — проверьте, действительно ли они вам нужны. Условия страховки могут быть разными. В некоторых случаях банк предлагает альтернативу: либо оформить страховку, либо согласиться на повышенную ставку. Если страховка необязательна, вы вправе от неё отказаться. Но после отказа банк вправе поднять ставку до уровня для кредитов без страховки, если это прописано в договоре.
По закону (353‑ФЗ, ст. 7, ч. 2.4) страховка считается обеспечивающей кредит, если от её наличия зависят условия кредита (срок, ставка, ПСК) или если банк — выгодоприобретатель, а страховая сумма привязана к долгу. Если страховка обеспечивающая, при досрочном погашении вы можете вернуть часть премии за неиспользованный срок.
Дополнительные услуги вроде платных сервисов по обслуживанию авто могут добавлять к стоимости кредита десятки тысяч рублей. В договоре они часто прописаны мелким шрифтом, а менеджер может представить их как «обязательные» или «выгодные» — но это не всегда так. Внимательно изучите перечень услуг, их стоимость и необходимость для вас.
Способ 3: рассмотреть рефинансирование автокредита
Рефинансирование — это новый кредит на погашение старого. Его смысл в том, чтобы снизить ставку или платёж, объединить несколько кредитов в один платёж. Оно бывает выгодно, если новая ставка ниже текущей, а условия приемлемы. Если просрочка уже есть, сначала обычно рассматривают реструктуризацию — изменение условий у текущего банка.
Представьте ситуацию: вы взяли автокредит на крупную сумму на несколько лет, и ежемесячный платёж ощутимо ударяет по бюджету. Вы хотите снизить платёж, но не знаете, как это сделать без роста переплаты. Специалист поможет сравнить варианты: увеличение срока, рефинансирование и альтернативу в виде кредита наличными.
При подаче заявки на рефинансирование в другой банк менеджер расскажет о ставке, сроке и дополнительных условиях. В договоре будут прописаны новая ставка, график платежей, комиссии за оформление и условия досрочного погашения. Подвох может быть в скрытых комиссиях — например, за рассмотрение заявки или за перевод средств. Важно проверить, не вырастет ли ставка при отказе от обязательной страховки.
Советуем: - сравнить ПСК (полную стоимость кредита) в разных банках; - посчитать переплату за весь срок по новому кредиту; - учесть комиссии и расходы на переоформление; - проверить, какие страховки и услуги включены в новый договор.
Пришлите данные по вашему автокредиту — посчитаем, какой вариант снижения платежа подойдёт именно вам, и честно скажем, если выгода сомнительна
Способ 4: сравнить автокредит с кредитом наличными
Иногда кредит наличными оказывается выгоднее автокредита — например, если ставка по нему ниже, а условия по страховкам и дополнительным услугам проще. Чтобы сравнить, посчитайте реальную ставку и переплату. Учитывайте, что автокредит часто предполагает дополнительные условия по страхованию и обслуживанию авто.
Условия по автокредиту и кредиту наличными могут сильно отличаться. В одном банке автокредит может иметь обязательную страховку жизни, в другом — кредит наличными может быть без обязательных страховок и дополнительных услуг. В итоге переплата по кредиту наличными может оказаться меньше, даже если ставка чуть выше.
Советуем: - собрать данные по обоим вариантам: ставка, срок, страховки, комиссии, дополнительные услуги; - посчитать реальную переплату за весь срок; - сравнить условия досрочного погашения и штрафы за него; - учесть, что автокредит может требовать дополнительных условий по обслуживанию авто, а кредит наличными — нет.
Способ 5: проверить возможность досрочного погашения
Досрочное погашение может снизить переплату, но не всегда влияет на ежемесячный платёж. У разных банков разные условия досрочного погашения. В некоторых случаях выгоднее вносить дополнительные платежи, не меняя срок кредита. Посчитайте, что вам выгоднее: сократить срок или уменьшить платёж.
Условия досрочного погашения бывают разными. В одном банке можно погашать досрочно без ограничений и комиссий, в другом — требуется предварительное уведомление, а за досрочное погашение могут взять комиссию. В договоре ищите пункты о минимальном и максимальном размере досрочного платежа, сроках уведомления, штрафах и комиссиях.
Менеджер может утверждать, что досрочное погашение выгодно всегда, но это не так. Если вы уже близки к концу срока кредита, экономия от досрочного погашения будет незначительной. Также важно учитывать, что при досрочном погашении по страховке, обеспечивающей кредит, вы можете вернуть часть премии за неиспользованный срок — но только если не было страхового случая.
Советуем: - изучить условия досрочного погашения в вашем договоре; - просчитать, насколько снизится переплата при досрочном погашении; - сравнить варианты: сокращение срока или уменьшение платежа; - учесть возможные комиссии и штрафы.
Частые вопросы
Можно ли снизить платёж, не увеличив переплату?
Иногда это возможно за счёт рефинансирования или грамотного досрочного погашения. Но чаще снижение платежа ведёт к росту переплаты — поэтому важно считать оба параметра.
Какие дополнительные услуги в автокредите чаще всего завышают стоимость?
Это страховки (жизни, от несчастных случаев, дополнительные сервисы по обслуживанию авто), платные услуги по сопровождению кредита. Они могут добавлять к стоимости кредита десятки тысяч рублей. В договоре они часто прописаны мелким шрифтом, а менеджер может представить их как «обязательные» или «выгодные» — но это не всегда так.
В каких случаях рефинансирование автокредита невыгодно?
Если разница в ставках мала, а комиссии и расходы на переоформление велики. Или если вы уже близко к концу срока кредита — тогда экономия будет незначительной. Также невыгодно рефинансировать кредит, если новый договор включает дополнительные обязательные страховки или услуги, которые обходятся дороже, чем экономия от снижения ставки.
Как понять, что банк предлагает действительно выгодные условия?
Смотрите не только на ставку, но и на ПСК (полную стоимость кредита) — это сумма всех платежей по кредиту. Сравнивайте условия по переплате за весь срок, а не только по ежемесячному платежу. В договоре ищите пункты о комиссиях, штрафах, обязательных страховках и дополнительных услугах. Всегда читайте договор внимательно — менеджер может обещать выгодные условия, но в договоре могут быть скрытые платежи.
Практическая памятка: что проверить перед принятием решения. 1. Соберите данные: сумма кредита, ставка, срок, условия по страховкам и доп. услугам, график платежей. 2. Посмотрите договор: найдите пункты о досрочном погашении, изменении ставки, страховках и комиссиях. 3. Задайте банку вопросы: какова реальная ставка, как считается переплата, какие штрафы за досрочное погашение, какие страховки обязательны, а какие — нет. 4. Посчитайте переплату при разных сроках и ставках — используйте кредитный калькулятор.
Главное
Снизить платёж по автокредиту можно разными способами, но важно считать не только ежемесячный платёж, но и общую переплату. Пересмотр срока, рефинансирование, сравнение с кредитом наличными — всё это может помочь сэкономить. Главное — внимательно изучить условия и не пропустить скрытые платежи в договоре.
История собирательная: имя и детали изменены.
Специалист Равно — бесплатно
Пришлите данные по вашему автокредиту — посчитаем, какой вариант снижения платежа подойдёт именно вам, и честно скажем, если выгода сомнительна
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.