Рефинансирование автокредита: через сколько можно оформить и какую выгоду получить
Разберём, через какое время после оформления автокредита можно его рефинансировать и как посчитать потенциальную выгоду. Пошаговая инструкция для заёмщика.
Коротко
- Нет жёстких сроков для рефинансирования
- Выгоду нужно считать индивидуально
- Проверьте условия текущего договора
- Одна точная заявка лучше множества случайных
Или спросите специалиста — бесплатно
Задумывались, получится ли сэкономить при рефинансировании автокредита? Разберёмся, когда это имеет смысл и какую выгоду можно получить.
Мы в «Равно» знаем, как непросто разобраться в условиях рефинансирования. Вы хотите сэкономить, но не уверены, что это реально? Мы поможем перевести банковские условия на понятный язык и оценить реальную выгоду.
Клиенты часто хотят рефинансировать автокредит, если платежи выросли или появились более выгодные предложения. Но не всегда ясно, когда лучше этим заняться.
Условия рефинансирования зависят от банка и вашего текущего кредита. Одни могут требовать подождать несколько месяцев с момента оформления кредита, другие — учитывать, сколько времени осталось до окончания текущего кредита.
Предположим, вы взяли автокредит на сумму от 300 000 ₽. Допустим, текущая ставка — 15 % годовых. Через некоторое время решаете рефинансировать кредит. Новый банк предлагает ставку 12 % на оставшийся срок. В результате ежемесячный платёж может снизиться — но итоговая выгода зависит от многих факторов, включая комиссии и условия договора.
Когда вы приходите в банк за рефинансированием, менеджер рассказывает о базовых условиях: ставке, сроке кредита и ежемесячном платеже. Внимательно читайте договор — там могут быть скрытые комиссии или требования к страхованию. Например, в договоре может быть прописано, что при отказе от страхования жизни ставка повышается на 1–2 процентных пункта. Или может быть комиссия за оформление кредита — она не всегда очевидна из рекламных материалов.
Мы в «Равно» всегда советуем: одна точная заявка лучше десяти случайных. Мы изучим вашу ситуацию, найдём банк, где вы проходите, и подадим одну заявку — так вы сэкономите время и нервы.
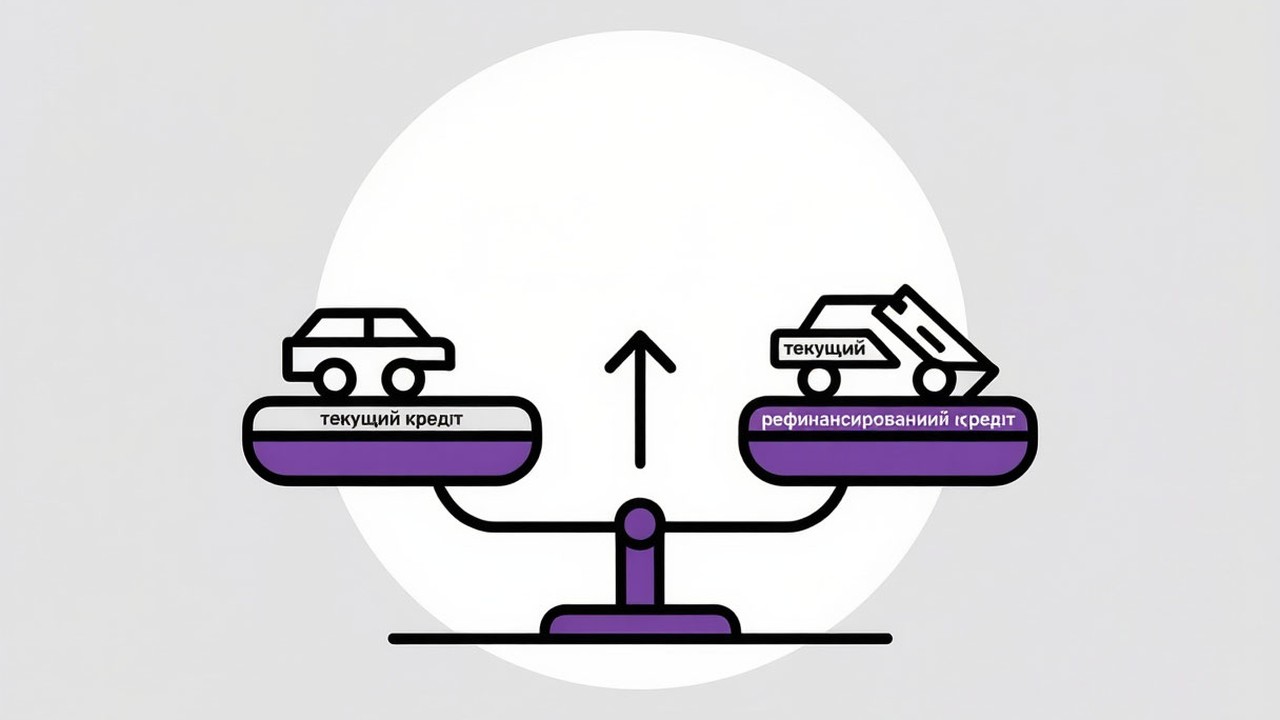
Как оценить целесообразность рефинансирования
Оцените целесообразность рефинансирования: возьмите текущий кредитный договор и посчитайте: - сколько ещё осталось платить; - какая у вас сейчас ставка; - какой ежемесячный платёж.
Затем запросите у банка‑кандидата на рефинансирование расчёт с новой ставкой и сроком. Сравните не только ежемесячный платёж, но и общую переплату — иногда даже при меньшем ежемесячном платеже общая переплата может вырасти из‑за удлинения срока кредита.
Мы в «Равно» используем кредитный калькулятор на сайте, чтобы вы могли предварительно оценить условия. Вы вводите параметры текущего и потенциального кредита — и видите, как меняются платежи и переплата. Это помогает принять взвешенное решение без лишних походов в банк.
На что обратить внимание в договоре на рефинансирование
В договоре на рефинансирование обратите внимание на такие моменты: - полная стоимость кредита (ПСК) — она покажет реальную ставку с учётом всех комиссий; - условия досрочного погашения — некоторые банки ограничивают досрочное погашение в первые месяцы после оформления кредита; - требования к страхованию — если вы отказываетесь от страховки, которая влияет на условия кредита, ставка может вырасти.
Подвох часто кроется в устных обещаниях, которые не фиксируют в договоре. Например, вам могут обещать низкую ставку, но при этом указать, что она действует только при подключении дополнительных услуг — таких как смс‑информирование или страхование. Поэтому важно задавать вопросы и просить прописать все условия в договоре.
Мы в «Равно» проверяем договор перед подписанием — по фото или в электронном виде. Мы найдём скрытые комиссии, проверим условия страхования и расскажем, где могут быть подводные камни. Вы будете точно знать, что вас ждёт, и не столкнётесь с неприятными сюрпризами.
Не хочется разбираться самому? Живой человек посмотрит ваши цифры и доведёт дело до выдачи.
Частые вопросы
Через сколько после оформления автокредита можно его рефинансировать?
Это зависит от банка. Одни могут требовать подождать несколько месяцев, другие — учитывать оставшийся срок кредита. Важно оценить, насколько условия нового кредита будут выгоднее текущих.
Мы в «Равно» понимаем, что каждый случай уникален. Мы анализируем вашу ситуацию и подсказываем, когда именно имеет смысл подавать заявку на рефинансирование. Мы учитываем не только сроки, но и общую экономическую выгоду — чтобы вы не потратили время впустую.
Влияет ли досрочное погашение текущего кредита на возможность рефинансирования?
Прямого запрета на рефинансирование после досрочного погашения нет, но банки могут учитывать вашу кредитную историю и текущую долговую нагрузку. Если вы недавно досрочно погасили крупный кредит, это может положительно сказаться на решении банка. Но если у вас уже много текущих кредитов, высокая долговая нагрузка может стать причиной отказа.
Мы в «Равно» разбираем вашу кредитную историю и долговую нагрузку до подачи заявки. Мы видим, какие факторы могут повлиять на решение банка, и подсказываем, что можно поправить до следующей заявки. Так вы повысите шансы на одобрение и не получите лишних отказов.
Можно ли рефинансировать автокредит с плохой кредитной историей?
Шансы на рефинансирование при плохой кредитной истории ниже. Банки оценивают не только историю, но и ПДН (показатель долговой нагрузки), доход и другие факторы. Если у вас были просрочки, лучше сначала поработать над улучшением кредитной истории: вовремя платить по текущим обязательствам, избегать новых займов.
Мы в «Равно» не обещаем одобрение, но мы знаем, какие банки лояльнее относятся к клиентам с историей просрочек. Мы находим банки, где у вас больше шансов пройти, и готовим заявку так, чтобы она максимально соответствовала требованиям. Мы помогаем собрать документы и правильно заполнить анкету — это тоже влияет на решение банка.
Главное
Рефинансирование автокредита может помочь снизить ежемесячный платёж или общую переплату, но требует внимательного анализа условий и договора. Учитывайте требования банков к сроку текущего кредита, внимательно читайте договор и сравнивайте не только ежемесячный платёж, но и общую переплату по кредиту.
Мы в «Равно» всегда рядом — от первого расчёта до выдачи кредита. Мы переводим с банковского на человеческий, считаем выгоду в рублях и подаём одну точную заявку. С нами вы будете на равных с банком — и сможете платить меньше.
Специалист Равно — бесплатно
Не хочется разбираться самому? Живой человек посмотрит ваши цифры и доведёт дело до выдачи.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.