Кредит или автокредит: в чём разница и что выгоднее
Разберём отличия кредита наличными от автокредита и поможем понять, какой вариант выгоднее в разных ситуациях.
Коротко
- Автокредит — целевой, кредит наличными — гибкий
- ПСК важнее номинальной ставки
- Страховка может влиять на условия кредита
- Рассчитайте выгоду до подписания договора
Или спросите специалиста — бесплатно
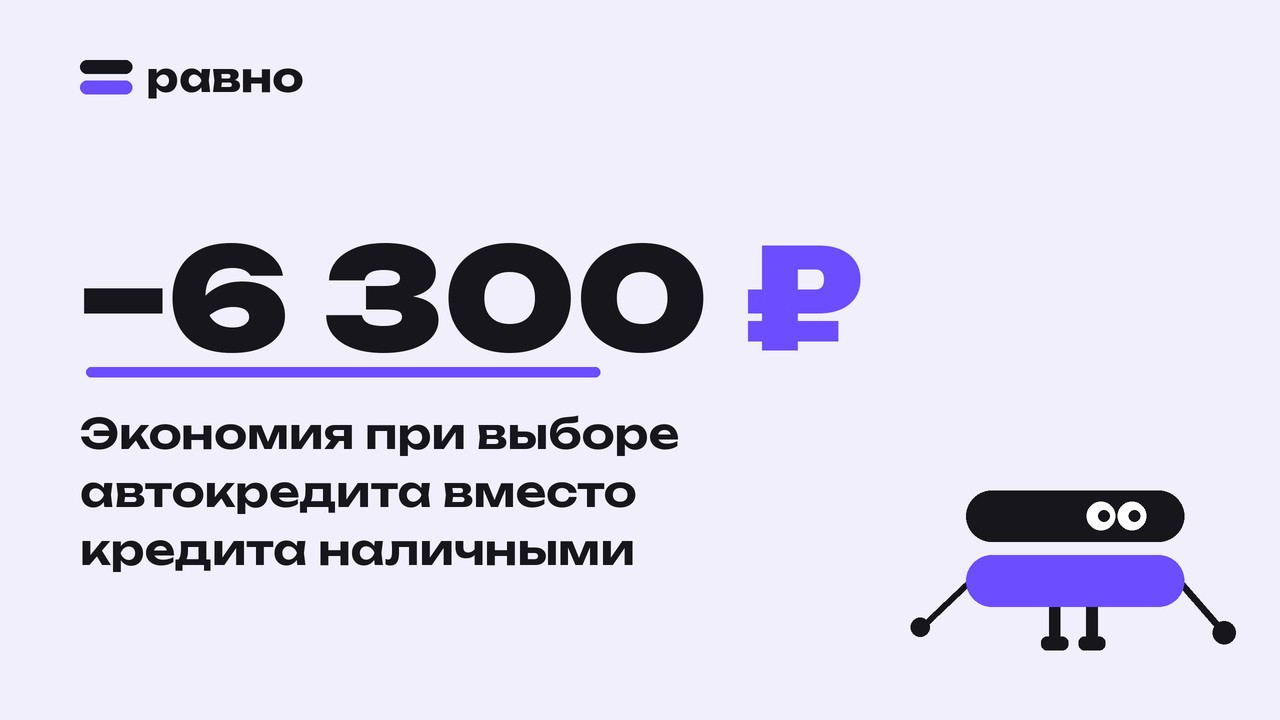
Кредит или автокредит: в чём разница и что выгоднее
Хотите купить машину и не знаете, что выбрать: автокредит или кредит наличными? Сравним, в чём разница и что выгоднее в разных ситуациях.
Что такое кредит и автокредит
Кредит наличными — это деньги, которые вы получаете от банка и можете потратить на что угодно. Автокредит — целевой кредит: деньги идут на покупку автомобиля.
Цель кредита наличными — дать вам свободу в тратах. Автокредит же ориентирован строго на приобретение машины. Особенность автокредита в том, что он часто сопровождается специальными условиями от автосалонов — например, скидками.
Автокредит подойдёт, если ваша главная цель — купить автомобиль и вы готовы следовать условиям программы. Кредит наличными стоит выбрать, если вам важна гибкость: например, часть денег может понадобиться на дополнительные расходы (регистрацию, тюнинг, страховку и т. д.).
Основные отличия кредита от автокредита
Требования к заёмщику и пакет документов для обоих видов кредитов могут отличаться в зависимости от банка. Обычно для автокредита банк предъявляет более строгие требования к первоначальному взносу и подтверждению дохода.
Ставка и полная стоимость кредита (ПСК) — это разные вещи. «Ставка в рекламе — это не всё, что вы заплатите». ПСК показывает реальную стоимость кредита: в неё входят не только проценты, но и дополнительные платежи.
Страховка при автокредите часто обязательна — от неё могут зависеть ставка и другие условия. При кредите наличными страховка обычно добровольная, но её наличие тоже может влиять на условия. «Самые дорогие строчки в договоре — те, которые никто не читает» — обращайте внимание на условия страхования.
При автокредите автомобиль часто становится залогом: до полного погашения кредита он остаётся в собственности банка. Это снижает риски для банка, поэтому условия могут быть выгоднее. При кредите наличными залог не требуется, но ставка и условия могут быть менее привлекательными.
Сроки и суммы кредитования тоже различаются. Обычно автокредиты выдают на более длительные сроки, а суммы ограничены стоимостью автомобиля. Кредит наличными может быть как на меньшую, так и на большую сумму — в зависимости от ваших нужд.
Когда выгоднее автокредит
Автокредит может быть выгоднее, если вы покупаете машину в салоне и получаете скидку за счёт кредита. Специальные условия от автосалонов — не только скидки, но и программы поддержки, льготные ставки. Чтобы рассчитать реальную выгоду, нужно учесть не только размер скидки, но и дополнительные расходы: страховку, комиссии, платные услуги.
Пример расчёта на сумму 300 000 ₽. Допустим, один вариант кредита предлагает ставку Х % годовых, а другой — Y %. При сроке кредита 3 года ежемесячный платёж и переплата будут различаться. Но это упрощённый расчёт: нужно учитывать ПСК и дополнительные расходы.
Когда лучше выбрать кредит наличными
Кредит наличными подойдёт, если вы хотите купить машину с рук или вам нужна гибкость в использовании средств. Например, часть денег может понадобиться на ремонт, тюнинг или дополнительные аксессуары.
Если вы не уверены в выборе модели или хотите сначала накопить на дополнительные расходы, кредит наличными даст больше свободы. Он не привязан к конкретной покупке, поэтому вы можете распределить деньги по своему усмотрению.
Сравним условия для разных целей покупки автомобиля. Если цель — новая машина из салона со скидкой по программе автокредита, этот вариант часто выгоднее. Если же вы ищете подержанный автомобиль у частного лица, кредит наличными может быть удобнее: не придётся соответствовать условиям программы автосалона.
Пример расчёта на сумму 300 000 ₽. Предположим, вы рассматриваете кредит наличными под Z % годовых на 3 года. Ежемесячный платёж и переплата будут зависеть от условий. Сравните это с предложениями автокредита: возможно, скидка от салона перекроет разницу в ставках.
На что обращать внимание при выборе кредита
«ПСК» — полная стоимость кредита. Это не только проценты, но и все дополнительные платежи: страховка, комиссии, платные услуги. Именно ПСК показывает реальную стоимость кредита, а не номинальная ставка из рекламы.
Дополнительные расходы могут сильно повлиять на итоговую сумму. При автокредите часто требуют страховку, могут быть комиссии за оформление, платные допуслуги. При кредите наличными тоже могут быть скрытые платежи — внимательно читайте договор.
Чек-лист для проверки условий договора: - Сравните ПСК в разных предложениях. - Уточните, какие страховки обязательны, а какие — добровольны. - Проверьте наличие скрытых комиссий и платных услуг. - Обратите внимание на условия досрочного погашения. - Изучите штрафы за просрочку платежей.
Подводные камни в предложениях автосалонов часто связаны со «скидкой при кредите». Иногда скидка есть только при оформлении дополнительных услуг, которые стоят дорого. Внимательно читайте договор: «скидка при кредите» может быть условной.
Что делать читателю: пошаговый план выбора кредита
- Определите цель и сумму кредита. Решите, какую машину хотите купить и сколько денег вам нужно. Например, если цель — новая машина из салона, изучите программы автокредитования. Если хотите гибкости — рассмотрите кредит наличными.
- Оцените свои доходы и долговую нагрузку (ПДН). «ПДН» — показатель долговой нагрузки: какая часть вашего дохода уже уходит на платежи по долгам. Рассчитайте ПДН: сумма ежемесячных платежей ÷ среднемесячный доход × 100 %. Ориентиры: до 30 % — комфортно, 30–50 % — заметно, выше 50 % — повышенный риск.
- Сравните предложения банков и автосалонов. Используйте кредитный калькулятор на сайте «Равно»: посчитайте сумму и платёж до салона. Сравните ПСК, срок кредита, ежемесячный платёж.
- Проверьте договор перед подписью, обращая внимание на скрытые платежи. Ищите пункты о страховке, комиссиях, платных услугах. Если что-то непонятно — спрашивайте у специалиста.
- Примите взвешенное решение с учётом всех условий. Не торопитесь подписывать договор. Если сомневаетесь — обратитесь за консультацией. «Равно» поможет вам сравнить автокредит с кредитом наличными, посчитать сумму и платёж до салона, проверить предложение салона и договор до подписи.
Главное
Автокредит — целевой, кредит наличными — гибкий. ПСК важнее номинальной ставки: именно она показывает реальную стоимость кредита. Страховка может влиять на условия кредита — внимательно читайте договор. Решение о кредите принимает банк, а мы помогаем подготовиться и выбрать выгодный вариант.
Специалист Равно — бесплатно
Не хочется разбираться самому? Живой человек посмотрит ваши цифры и доведёт дело до выдачи.
Бесплатно · Без предоплаты · Ни одной заявки в банк без вашего «да»
Решение о кредите принимает банк. Равно — не банк и не МФО. Материал не является индивидуальной рекомендацией.